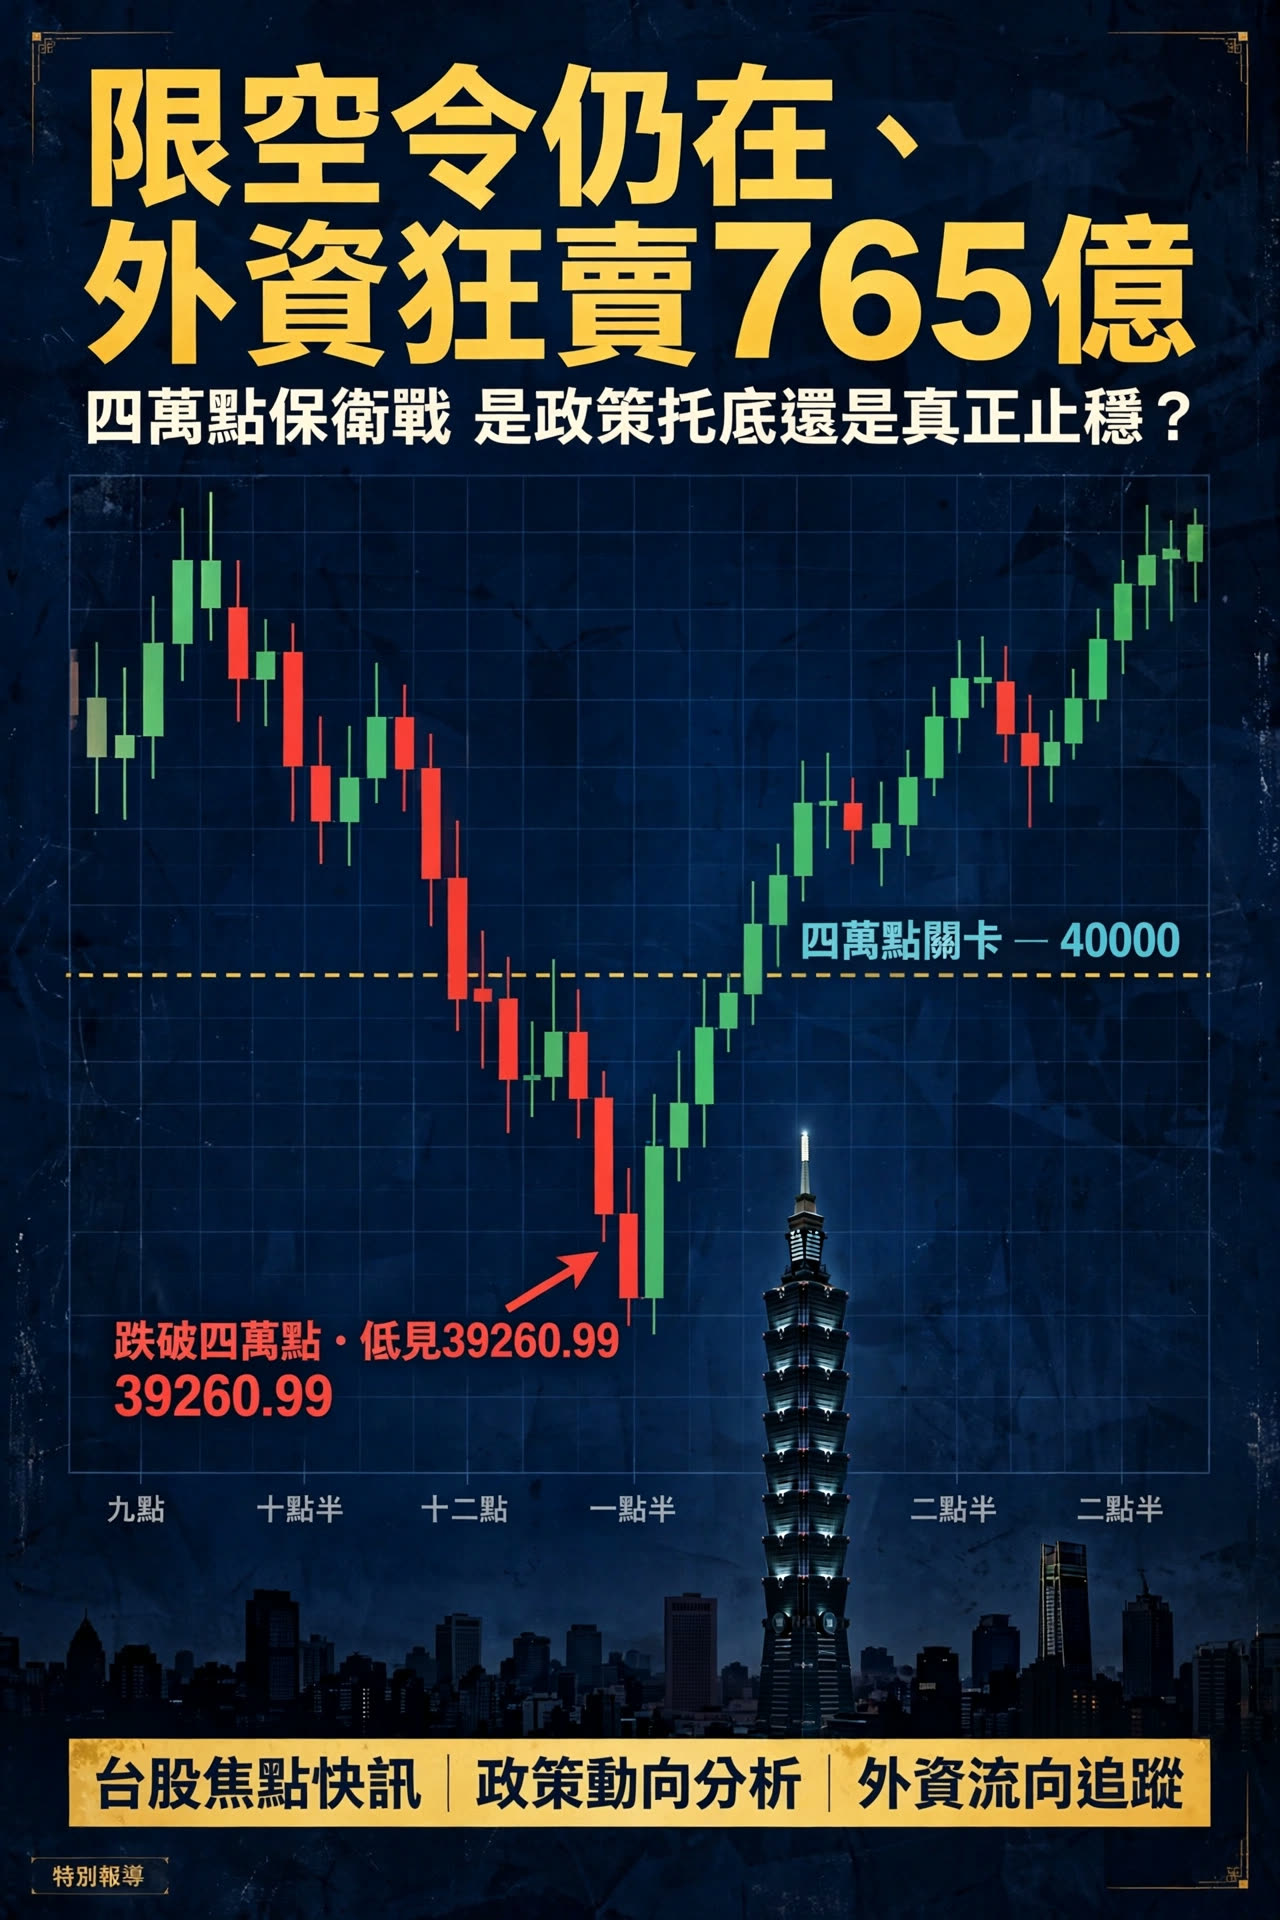
限空令仍在、外資狂賣 765 億,台股劇震後收紅:四萬點保衛戰是政策托底還是真正止穩?
11/18 加權指數開高、急殺、尾盤收復四萬點,外資賣超 765.63 億元。本文拆解限空措施、國際市場與匯率,整理 11/19 看盤三情境與五項檢查表,並用 0050 的 2020 年歷史回測比較等待、分批與一次投入。
本文由會員投稿,內容與意見屬於作者本人,不代表本站立場。
盤勢摘要|先看今天最重要的五個數字
| 指標 | 11/18 數據 |
|---|---|
| 加權指數收盤 | 40,194.91 點(+102.80;+0.26%) |
| 盤中高低 | 40,938.20/39,260.99 點,高低差 1,677.21 點 |
| 成交金額 | 約 1 兆 306.85 億元 |
| 外資及陸資 | 賣超 765.63 億元 |
| 三大法人合計 | 賣超 632.07 億元 |
核心判斷:指數收紅不等於市場全面止跌。今天是高波動、尾盤收復四萬點的一天;11/19 應驗證反彈廣度、法人賣壓與權值股承接力。
政策提醒|11/9 起限空相關穩市措施仍在實施:借券賣出委託上限降至 3%、最低融券保證金提高至 130%;這不是全面禁空,也沒有證據顯示政策能阻止現股賣壓。
11月18日台股先因輝達財報與AI需求題材開高,盤中卻快速翻黑,最低跌破四萬點,尾盤再度收復整數關卡。單看收盤漲跌,容易低估盤中風險;單看外資賣超,也不能直接推論隔日必然續跌。較合理的解讀,是市場仍處於高波動與籌碼重新調整階段。
一、11/18 盤勢:開高、急殺、尾盤收復四萬點
加權指數以 40,720.09 點開出,盤中最高 40,938.20 點,最低 39,260.99 點,終場收 40,194.91 點,上漲 102.80 點。盤中高低差 1,677.21 點,振幅 4.18%。這不是一個可以只用「小漲 0.26%」概括的交易日。
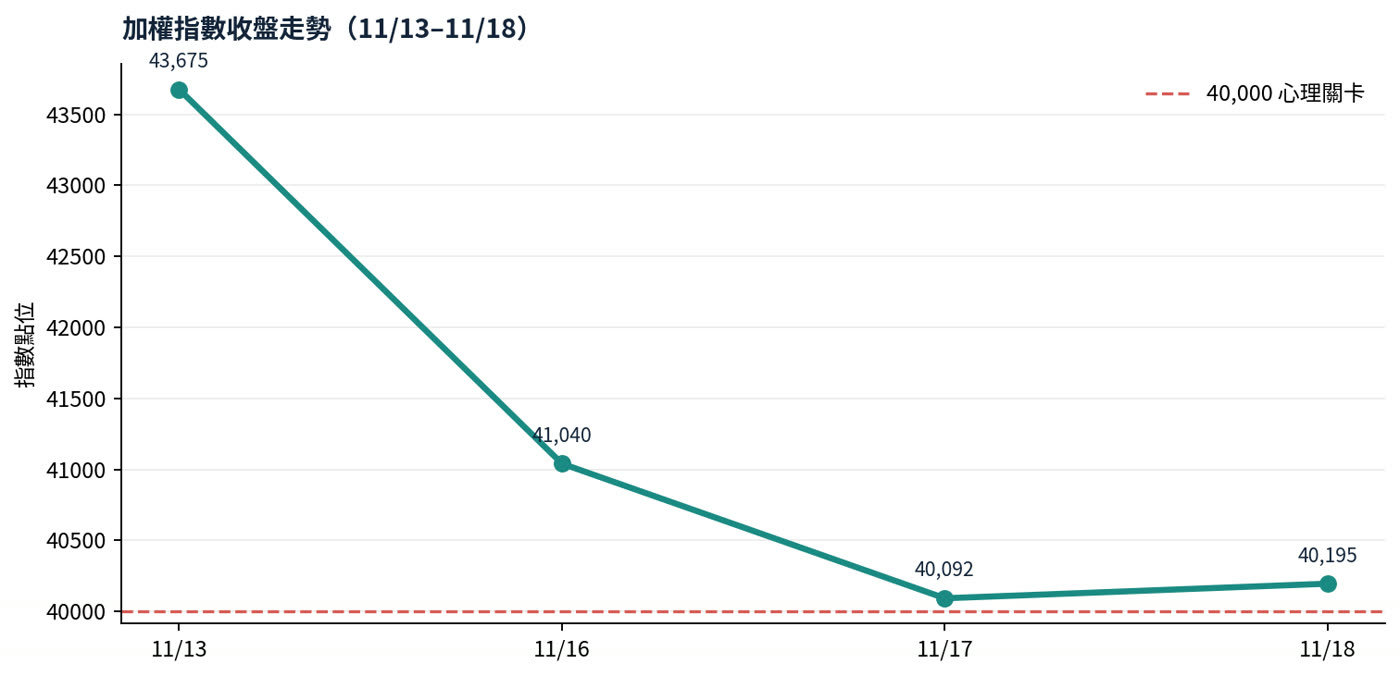
圖1|加權指數收盤走勢。11/14、11/15 為週末,故圖中只列交易日。
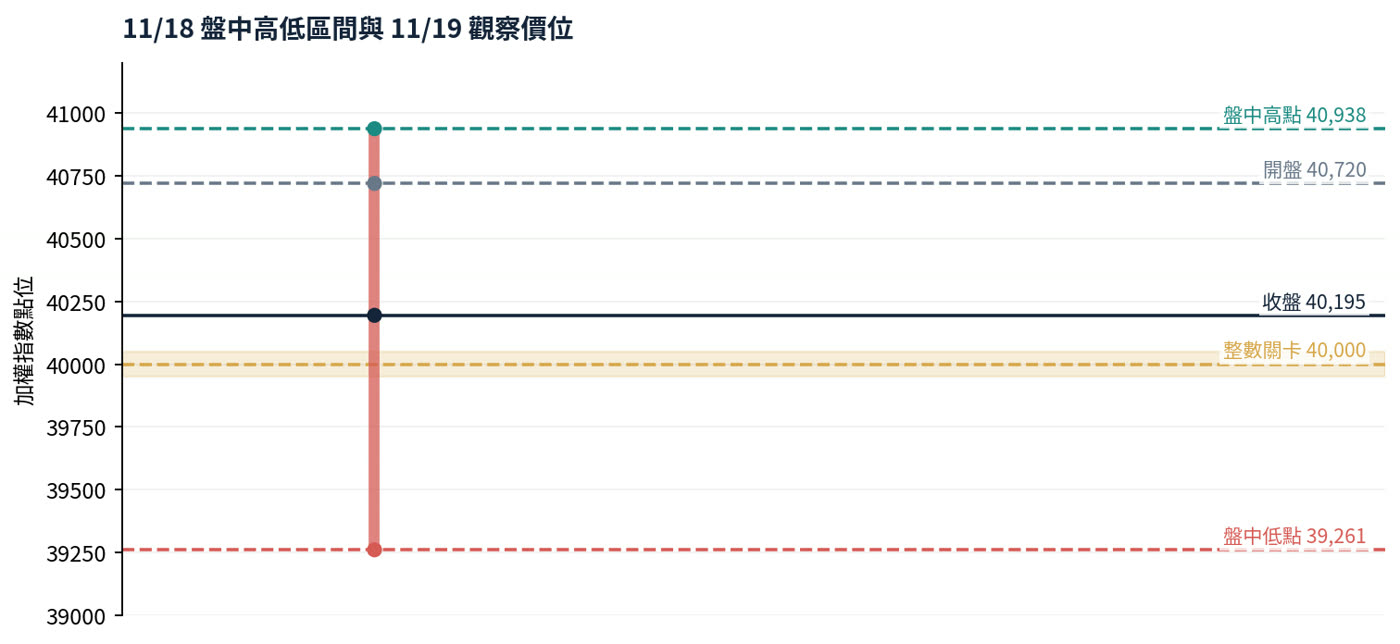
圖2|11/18 盤中高低區間及 11/19 觀察價位。價位是觀察參考,不是保證有效的支撐/壓力。
今天值得注意的不是收紅本身,而是早盤高點與盤中低點之間出現大幅落差。這代表多空對風險的看法仍高度分歧。尾盤重新站回四萬點,顯示該整數關卡附近有承接,但單日收復不足以確認底部。
二、法人籌碼:外資賣超 765.63 億,投信逆勢買超
| 法人 | 買賣超(億元) | 解讀 |
|---|---|---|
| 外資及陸資 | -765.63 | 主要賣壓來源;需追蹤是否連續擴大 |
| 投信 | +175.58 | 逆勢承接,但單日買超不足以抵銷外資賣壓 |
| 自營商 | -42.02 | 整體偏賣,內含自行買賣與避險部位 |
| 三大法人合計 | -632.07 | 法人整體仍為淨賣超 |
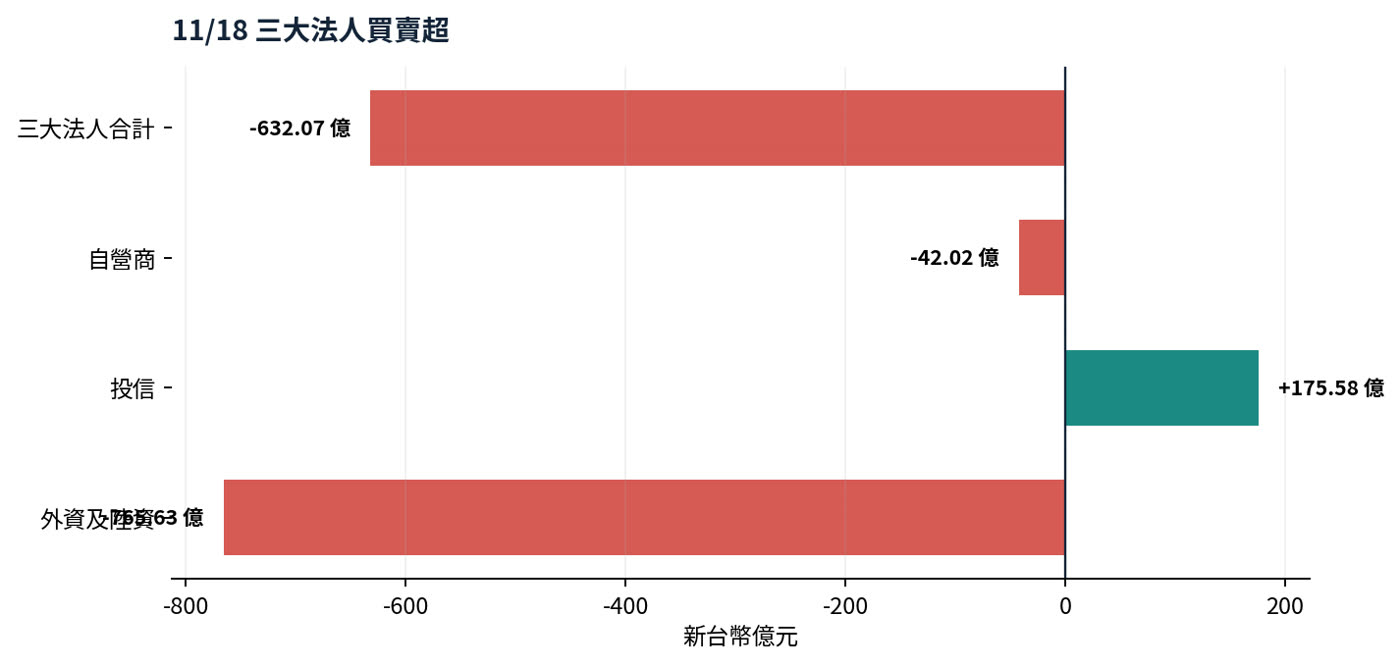
圖3|11/18 三大法人買賣超(新台幣億元)。
法人數據應與指數、成交結構及期貨部位一起看。外資現貨賣超可能包含資產配置、避險及其他交易需求,不能單憑一天數據就斷言外資全面看空。11/19 的觀察重點是賣壓是否縮小,以及指數上漲時是否有更多股票同步回穩。
三、AI利多為何沒有帶來全面反彈?
輝達財報優於預期,說明AI晶片需求仍有支撐;但股價反應不只取決於產業需求,也受市場原先預期、估值、資金成本及持股部位影響。當前台股的問題,可能不是AI需求突然消失,而是前期漲幅、估值與風險偏好正在重新平衡。
因此,分析AI供應鏈時要區分「產業長期需求」與「短線股價籌碼」。個別權值股或強勢股上漲,不等於整個族群已經完成止跌。應觀察半導體、伺服器、散熱、網通、PCB/載板等族群是否出現同步改善,而不是只挑選單日上漲的個股作為市場轉強證據。
進一步看,市場廣度比單一權值股更能回答「反彈是否健康」。加權指數容易受到少數大型電子權值股影響;若指數上漲,但櫃買指數、上漲家數及中小型股仍弱,代表資金可能只集中在少數標的,市場風險偏好尚未全面恢復。反過來說,若權值股穩住之餘,半導體設備、伺服器、散熱、PCB、網通等次族群也逐步止跌,且上漲家數擴大,才比較能支持「賣壓正在擴散式減弱」的判斷。這是觀察框架,不代表只要某一項指標改善就能確認底部。
另外,11/18 為台指期結算日,結算與部位調整可能放大盤中波動;但不能把所有震盪都歸因於結算,仍需同時檢視現貨成交、權值股表現及市場廣度。
四、台灣政策變數:限空令仍在,不能把反彈全算成市場自發止跌
本節聚焦本次最重要的政策變數。金管會已於 2026 年 11 月 6 日宣布五項穩定市場措施,並自 11 月 9 日起實施;截至 11 月 18 日,未見主管機關宣布解除。金管會 11 月 12 日表示,措施沒有預設退場日期,將依國際金融情勢與國內資本市場狀況持續評估。
市場俗稱「限空令」,但精確說法是「限空相關穩市措施」,並非全面禁止放空,也不是所有股票一律不得平盤下放空。這次最直接的兩項限制,是盤中借券賣出委託數量上限由前 30 個營業日日均成交量的 30% 降至 3%,以及上市櫃股票最低融券保證金成數由 90% 提高至 130%;特定避險、造市等法定業務需求另有例外。
| 措施 | 11/9 起規定 | 市場可能影響 |
|---|---|---|
| 借券賣出委託上限 | 前 30 個營業日日均成交量的 30% 降至 3% | 壓縮一般借券放空空間,但不代表借券賣出歸零 |
| 最低融券保證金 | 90% 提高至 130% | 提高融券放空資金門檻,降低槓桿效率 |
| 信用交易擔保品 | 經券商/證金事業同意,可用符合條件的多元擔保品補繳 | 緩和資金調度壓力,並非直接限制放空 |
| 庫藏股 | 鼓勵上市櫃公司視財務狀況評估買回 | 屬鼓勵措施,不代表企業必然買回 |
| 法人說明會 | 鼓勵企業適時召開或參與主題式業績發表 | 改善資訊揭露,不能直接等同買盤 |
限空令的分析重點:第一,放空交易成本上升,短線賣壓可能收斂;第二,市場價格發現機制也可能受到影響,不能把跌勢暫緩直接解讀為基本面改善;第三,限空令不能阻止現股賣出、外資資產配置調整、期貨避險或海外市場下跌的傳導。
政策成效也不能只看指數漲跌。金管會 11 月 12 日公布,11 月 9 至 11 日集中市場借券賣出成交值占大盤成交值比重約 1.7% 至 2%,低於 11 月 6 日的 2.97%;借券賣出成交值亦由 392.7 億元降至約 163.52 億至 175.15 億元。這表示借券賣出確實收斂,但不能單憑這項變化證明市場已經築底。
因此,評估限空措施至少要分成「交易量變化」與「價格結果」兩個層次。借券賣出成交值下降,能說明特定放空管道的活動收斂,卻不能單獨證明整體賣壓消失;如果同一期間現股賣超增加、期貨避險部位擴大,或海外市場轉弱,指數仍可能下跌。政策效果也需要觀察較長的連續期間,而不是只挑措施上路後一兩個交易日作結論。對投資人而言,限空令最重要的意義是改變部分交易條件,不是替市場設定價格底線。
另外,國安基金 11 月 6 日已決議啟動第 10 次安定市場任務,授權執行秘書視情況動用資金;「取得動用授權」不等於已能確認每天實際買進多少。本文不把公股行庫買超、國安基金授權與國安基金實際進場混為一談。
五、台灣政經:能源政策已成為 AI 供應鏈的中長期成本變數
11 月 18 日核能公投第 22 案意見發表會,正反雙方聚焦 AI 算力與半導體用電需求、天然氣供應安全、火力發電空污,以及核電廠周邊斷層、地震風險與延役成本。這場辯論不會在一天之內改變台電供電結構,卻提醒市場:台灣半導體與 AI 產業的競爭力,不只取決於晶片技術與訂單,也取決於穩定電力、能源價格、電網韌性與社會共識。
對股市的傳導可分三層:短期看能源政策消息是否改變市場情緒;中期看電價、燃料成本與企業資本支出;長期看台灣能否提供足夠、穩定且具競爭力的電力,支撐先進製程、資料中心與供應鏈擴張。投資人不宜把公投單一立場直接等同某類股票必漲或必跌。
匯率也是台股外資流向的重要觀察值。11 月 18 日美元兌新台幣收在 32.947,單日美元上漲 0.097 元,盤中高點 33.023。台幣走弱可能提高外資持有台股的匯兌風險、影響外資短線配置意願;但匯率變化也可能受出口商拋補、美元走勢及資金需求影響,不能單憑一天匯率推斷外資賣超原因。
匯率與外資賣超之間也不宜建立過度簡化的單向因果。台幣走弱可能增加未避險外資持有台幣資產的匯兌成本,因而成為資金調整的誘因之一;但外資也可能因全球資產配置、產業權重調整、期現貨避險或個別市場風險而賣出台股。出口商美元收入換匯、國內企業海外資金需求及美元本身走勢,也會影響匯率。比較可靠的判讀方式,是把匯率、外資現貨、台指期部位與美國利率放在同一時間軸觀察,避免把單日台幣貶值直接解釋成外資撤出台灣的證據。
六、世界政經與國際股市:AI 需求仍強,市場卻在重新定價風險
11 月 17 日美股主要指數普遍下跌:標普 500 下跌 1.0%、道瓊下跌 1.6%、那斯達克下跌 0.7%、羅素 2000 下跌 1.5%。這反映市場對 AI 高估值、科技股波動與資金風險的敏感度仍高。11 月 18 日全球股市仍略偏弱,MSCI 全球股市指數下跌約 0.1%;歐股大致持平,亞洲市場則小幅走高。
AI 產業的基本需求與股價表現必須分開看。輝達提出較強的營收展望,對 AI 伺服器、先進製程、HBM、散熱、電源與高速傳輸供應鏈具有基本面支撐;但市場同時關注公司治理與領導層不確定性、估值是否過高,以及 Anthropic 可能高達 1.4 兆美元的 IPO 估值能否被市場接受。這些因素會讓資金在「長期成長」與「短期估值風險」之間反覆拉扯。
地緣政治與科技管制則是另一條風險線。美中科技競爭、先進晶片出口管制及供應鏈轉單風險,可能改變台灣半導體公司的客戶結構、出貨限制與資本支出預期。這類政策變數通常不會立即反映在單日營收,卻可能透過市場風險溢酬與估值折價先行反映。
商品與利率方面,11 月 18 日布蘭特原油約每桶 91.82 美元、下跌 1.4%,美國庫存增加帶來供給壓力,但中東局勢及荷姆茲海峽航運風險仍限制油價跌幅;美國 10 年期公債殖利率仍處高檔,聯準會官員對通膨與可能進一步升息的警告,使市場不能過早假設資金成本會快速下降。高利率對高本益比科技股尤其敏感。
這些外部變數對台股的影響並非完全相同。美債殖利率上升,通常先透過折現率與資金成本影響高估值股票;油價上升則可能透過運輸、電力與原物料成本影響企業毛利及通膨預期;美元走強可能改變新興市場資金流向,也會影響台幣匯率。若幾項因素同時朝不利方向變化,市場可能要求更高的風險溢酬,科技股即使仍有訂單成長,也可能面臨本益比收縮。反之,若殖利率回落、美元漲勢放緩且科技股止穩,才有利於風險偏好逐步修復。這些是傳導機制,不能直接當成單日漲跌的確定預測。
七、風險傳導圖:外部衝擊如何變成台股賣壓?
| 外部/政策變數 | 第一層影響 | 傳導到台股的觀察指標 |
|---|---|---|
| 美國利率與美元偏強 | 全球資金成本上升、風險資產折現率提高 | 美債殖利率、美元指數、台幣匯率、外資現貨買賣超 |
| AI 高估值與美股科技股修正 | 半導體與 AI 供應鏈估值壓縮 | 費半、NVIDIA、台積電 ADR、台股電子權值股 |
| 美中晶片管制與地緣政治 | 訂單、出貨、客戶與供應鏈配置不確定 | 出口管制公告、企業法說、接單能見度 |
| 能源與核電政策 | 電價、供電穩定、企業營運成本與投資環境 | 能源政策進度、台電財務、半導體用電與資本支出 |
| 台灣限空穩市措施 | 借券賣出量與融券資金門檻改變 | 借券賣出成交值、融券餘額、成交量、漲跌家數 |
核心判斷:政策可以改變交易條件,卻無法單獨消除外部風險。若美股科技股續跌、美元續強、台幣走弱且外資持續大幅賣超,即使限空令仍在,台股仍可能承受現貨賣壓與期貨避險壓力。相反地,若外部市場止穩、匯率波動收斂、借券賣出下降且市場廣度改善,反彈才比較有機會從政策性情緒修復走向較健康的市場修復。
實務上可以把觀察拆成三個層次。第一層是外部環境:費半、台積電 ADR、美國長天期公債殖利率與美元是否同步改善;第二層是台灣資金:外資現貨賣超是否收斂、台幣是否止貶、借券賣出是否維持低檔;第三層是市場內部:上漲家數、櫃買指數與主要 AI 次族群是否一起回穩。若只有指數因少數權值股拉抬而上漲,其他層次沒有配合,較適合視為技術性反彈;若三層訊號逐步一致,反彈的可信度才有提高。這個分層方法能避免把單一新聞或政策措施當成全部答案。
八、11/19 看盤:把限空令納入三種情境
原本的三情境框架保留,但增加政策與國際市場條件。限空措施仍在實施,且截至 11 月 12 日金管會未設定退場時間;因此 11/19 不能只看指數是否站回 40,195 點,也要追蹤借券賣出、融券與外資現貨是否同步改善。
| 情境 | 價格/市場條件 | 政策與外部確認訊號 | 解讀 |
|---|---|---|---|
| 反彈延續 | 站穩 40,195,挑戰 40,720;上漲家數擴大 | 外資賣超收斂、借券賣出維持低檔、台幣止貶,美股科技股止穩 | 反彈品質較佳,但仍須觀察 40,938 前高壓力 |
| 區間震盪 | 約 40,000~40,720 整理 | 限空令壓低部分放空活動,但外資現貨與期貨避險仍反覆 | 政策穩定交易秩序,不代表買盤已全面回流 |
| 再度轉弱 | 跌破 40,000,尤其失守 39,261 | 外資賣超擴大、台幣續弱、美股科技股再跌,即使限空令未解除 | 現股賣壓仍可主導行情,應優先控管部位與現金需求 |
情境判讀時,應避免把單一價位當成自動買賣指令。例如指數盤中跌破四萬點後又迅速收復,與收盤持續落在四萬點下方,代表的市場狀態並不相同;前者可能是短線流動性與停損單造成的急促波動,後者則需要進一步檢查成交量、權值股與市場廣度是否同步轉弱。若跌破當日低點 39,261 點,也不宜只因價格觸及就推論趨勢必然延續,而應確認是否伴隨賣壓擴大、上漲家數惡化及外部市場再度走弱。價位的用途是提醒投資人重新檢查假設,而不是取代風險管理。
以下五項指標用來檢查反彈是否獲得資金、匯率與外部市場共同支持。各項門檻是本篇研究的觀察條件,不是自動交易規則;資料口徑或公布時間不同時,應註明差異,不宜勉強判定改善。
11/19 盤後量化檢查表|五項市場條件(非預測)
使用方式:11/19 收盤後逐項勾選,至少 3 項改善才提高反彈可信度;若 0-1 項改善,應視為技術性反彈或仍在整理。以下門檻為觀察框架,不是買賣訊號,也不是對隔日行情的預測。
| 觀察項目 | 11/18 基準 | 11/19 改善條件(可勾選) | 未改善代表什麼 |
|---|---|---|---|
| 外資現貨賣超 | -765.63 億元 | 賣超金額較 11/18 明顯收斂(例如縮小一半以上),或轉為買超 | 現貨賣壓未緩解 |
| 市場廣度 | 指數收紅但漲跌家數未明顯偏多 | 上漲家數持續高於下跌家數,且櫃買指數同步改善 | 僅少數權值股拉抬 |
| 美元兌台幣 | 收 32.947,盤中高 33.023 | 不再創盤中新高,且收盤不再明顯走升 | 匯兌壓力仍在 |
| 借券賣出 | 11/9-11/11 占大盤約 1.7%-2% | 維持低檔,未明顯回升至 11/6 的 2.97% 附近 | 放空活動回升 |
| 美股與利率 | 11/17 標普 -1.0%、道瓊 -1.6% | 費半、台積電 ADR 止穩,且美債殖利率不再明顯上行 | 外部壓力未解除 |
評分方式:改善 0-1 項=反彈可信度低;改善 2 項=中性偏觀察;改善 3 項以上=可信度提高,但仍需隔日再驗證。本框架不預測指數點位,也不構成個別證券買賣建議。
九、作者觀點:限空令能爭取時間,不能替投資人承擔風險
這次台股的關鍵,不是「政府出手就不會跌」,也不是「外資賣超就一定崩盤」。更精確的問題是:當政策限制部分放空、國安基金取得安定市場授權,但全球科技股估值、利率與地緣政治仍不穩時,投資人是否有足夠的現金與策略,撐過可能反覆出現的急跌?
因此,這篇文章不提供單一買賣口號,而是把政策、國際市場、匯率、法人籌碼與歷史策略模擬放在同一個決策框架。若讀者想測試不同投入節奏,可使用時空旅人網站的歷史回測工具,調整起始資金、投入時間與現金保留方式;真正值得比較的,不只期末報酬,也包括最大回撤、現金餘額及策略是否符合個人現金流。
十、歷史實驗:回到 2020 年初,40 萬元三種選擇
與其在文章中直接喊「逢低買進」或「先觀望」,不如把問題轉成可檢驗的歷史練習。ttbacktest.com 已公開一個 0050 歷史案例:使用 2020/01/02 至 2020/06/30 共 116 個交易日、起始現金 400,000 元,比較全程等待、每月分批投入與首日一次投入。
這個案例是事後設計的規則比較,不是當年真實交易紀錄,也不是今天重新啟動互動遊戲後產生的截圖。
| 策略 | 期末金融資產 | 資產增減 | 最大回撤 | 期末現金/持股 |
|---|---|---|---|---|
| 全程等待 | 400,000 元 | 0 元 | 0.00% | 400,000 元/0 股 |
| 每月分批投入 | 412,052 元 | +12,052 元 | 16.85% | 52,452 元/4,000 股 |
| 一次投入 | 380,043 元 | -19,957 元 | 26.93% | 20,443 元/4,000 股 |
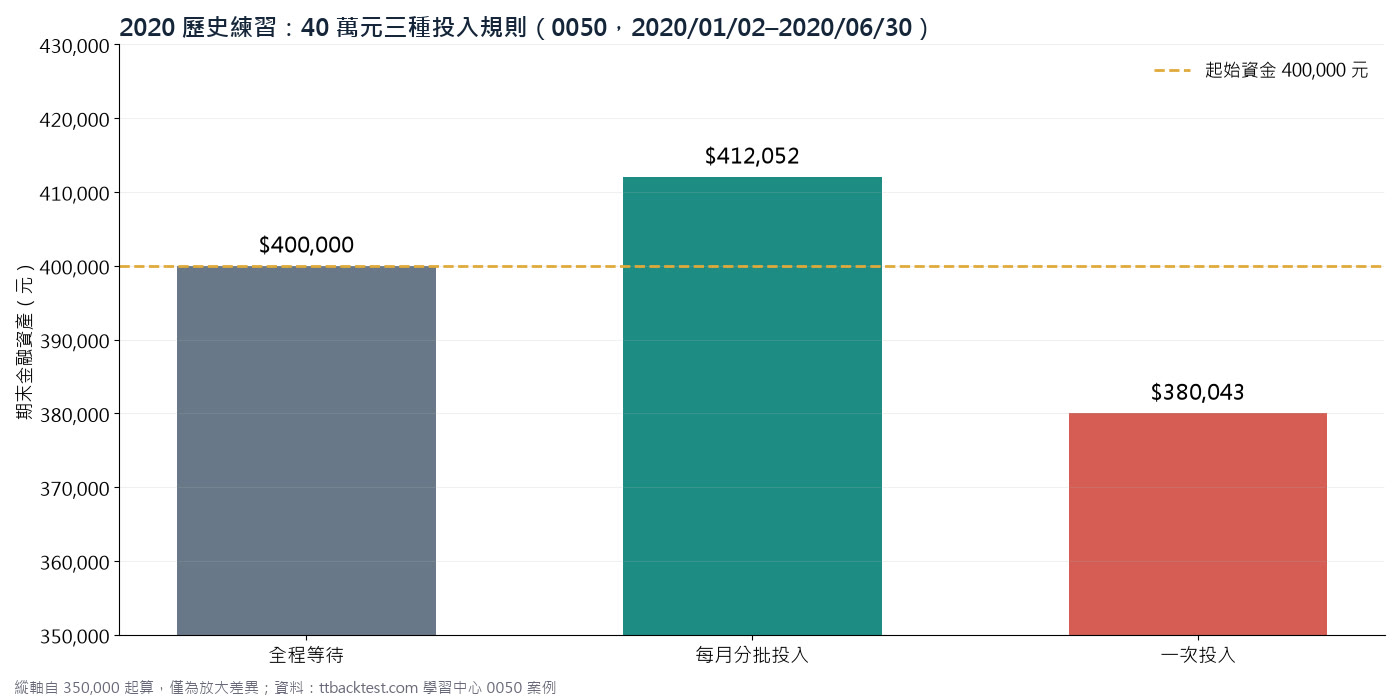
圖4|2020 歷史案例三種策略期末金融資產比較。
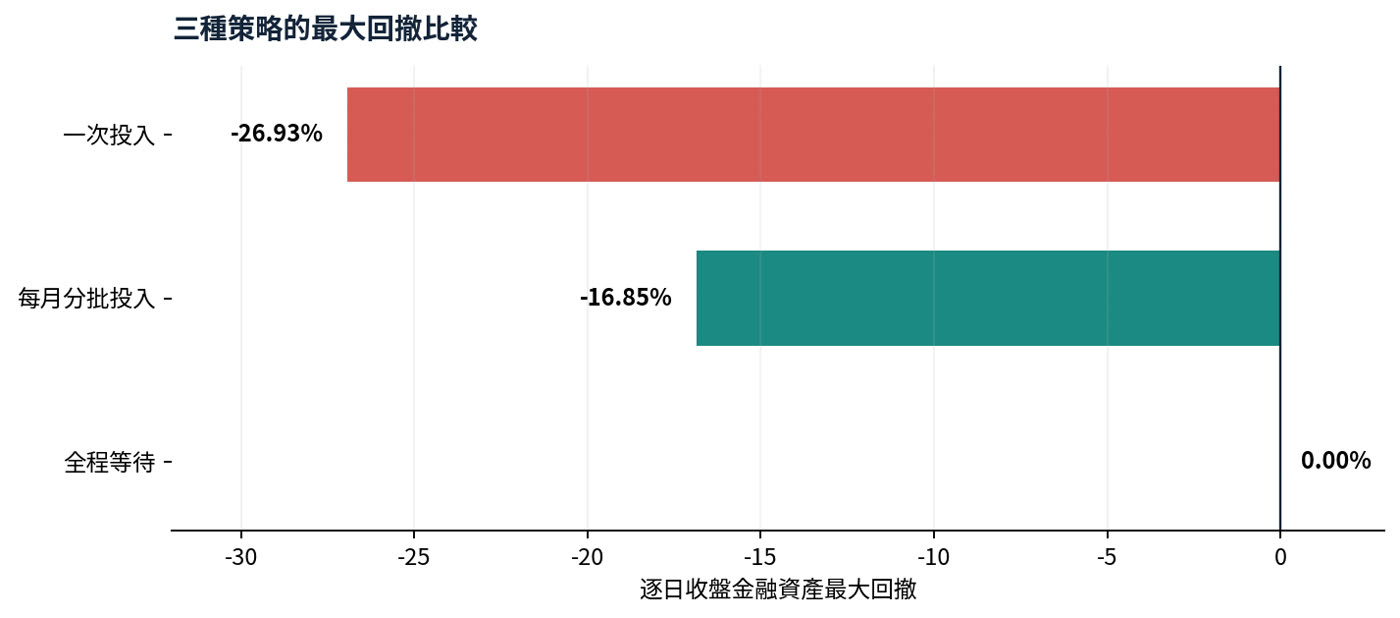
圖5|三種策略逐日收盤金融資產最大回撤比較;不是單日盤中最大損失。
案例的交易規則:等待方案全程不下單;分批方案在 1/2、2/3、3/2、4/1 各買進 1 張;一次投入方案在 1/2 買進 4 張。買進按當日收盤價、每張 1,000 股、手續費率 0.1425%、滑價 0 計算;未賣出,期末按市價估值。2020/1/31 每股現金股息 2.9 元依模擬規則入帳。
這組結果不能簡化成「分批一定最好」。它只說明在這個特定區間與規則下,分批投入的期末資產較高、最大回撤低於一次投入;若換成長期單邊上漲市場,結果可能不同。全程保留現金的優點是沒有股票回撤,代價則是沒有參與反彈。
此外,歷史回測還有資料品質與模型假設的限制。價格資料若採用不同的還原方式、股息入帳日、交易成本或成交價格假設,期末資產及最大回撤都可能出現差異;若模型沒有納入稅負、滑價、流動性限制與投資人實際現金流,結果也不能直接等同真實帳戶績效。讀者使用網站工具時,應先確認標的、期間、價格資料、投入規則與費用設定,再比較不同策略;如果只是改變投入金額,卻沒有固定其他條件,就無法判斷結果差異究竟來自策略還是參數。本文引用的案例是特定規則下的歷史示範,適合用來提出問題、理解風險與練習比較,不應被當成未來報酬承諾。
閱讀這項回測時,還要留意比較基準與交易規則。等待方案的期末資產維持 40 萬元,是因為模型假設資金不投入股票;這不代表現金在所有環境都沒有風險,通膨與機會成本仍會侵蝕購買力。分批投入的結果則受到每次買進日期、張數、價格、股息入帳方式與手續費設定影響。若改成不同投入頻率、不同標的、不同起訖日,排名可能改變。因此,這個案例最有價值的地方不是提供唯一答案,而是展示同一段歷史行情下,不同規則如何改變期末資產與回撤。
更重要的是現金流:一次投入方案期間最低現金曾降至 8,843 元。這個案例沒有加入房租、餐費、薪資或人生支出;若把生活支出放進模型,投資人可能在行情恢復前就需要賣股。因此投資策略不能只看期末資產,還要問自己是否有足夠現金撐過整段波動。
若把這個問題帶回個人決策,第一步不是先選「一次」或「分批」,而是先把資金分成近期生活所需、已預留的緊急預備金,以及真正可承受波動的長期投資資金。若 40 萬元中有一部分可能在短期內用於房貸、醫療、家庭支出或其他已知用途,就不應把整筆金額都視為可投資本金。第二步才是設定投入節奏與最大可接受回撤;第三步則是檢查策略在歷史不同區間是否仍能執行。能夠持續執行的策略,通常比回測中報酬最高、但實際上難以承受的策略更有參考價值。
延伸操作:讀者可前往 https://ttbacktest.com/guides/2020-cash-decisions 閱讀完整交易規則、逐筆成交與每日核帳資料,再進入時空旅人選擇歷史區間,親自比較自己的投入節奏。 註:本案例使用 2026/9/15 保存的固定資料快照,股息 2.9 元為 0050 於 2025 年 1 拆 4 前的原始每股金額;若日後工具或資料源改以分割後口徑顯示(例如 0.725 元),數字會與本文不同,請以案例頁的固定快照為準。本文所提及的 ttbacktest.com 為作者經營的網站工具,文中連結屬作者自有服務導流;讀者可自行使用公開功能檢視歷史資料與模擬結果。本文不因讀者是否使用該工具而提供個別投資服務,也不依讀者的資產、年齡、收入或風險承受度替其決定應買進、賣出或持有何種證券。
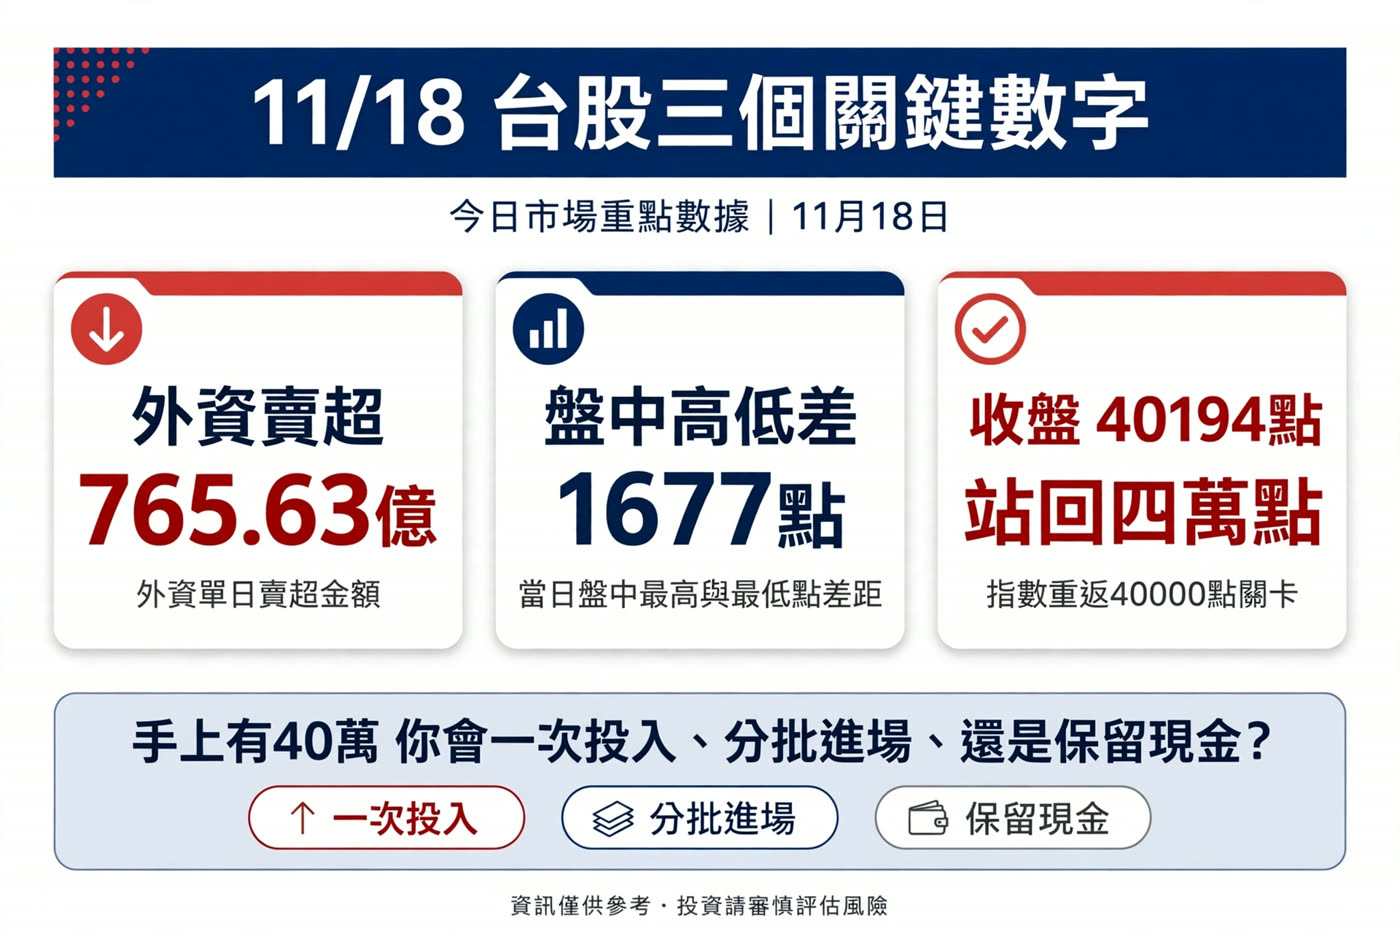
圖6|可轉傳重點圖卡:外資賣超 765.63 億元、盤中高低差 1,677.21 點、收盤 40,194.91 點站回四萬點。
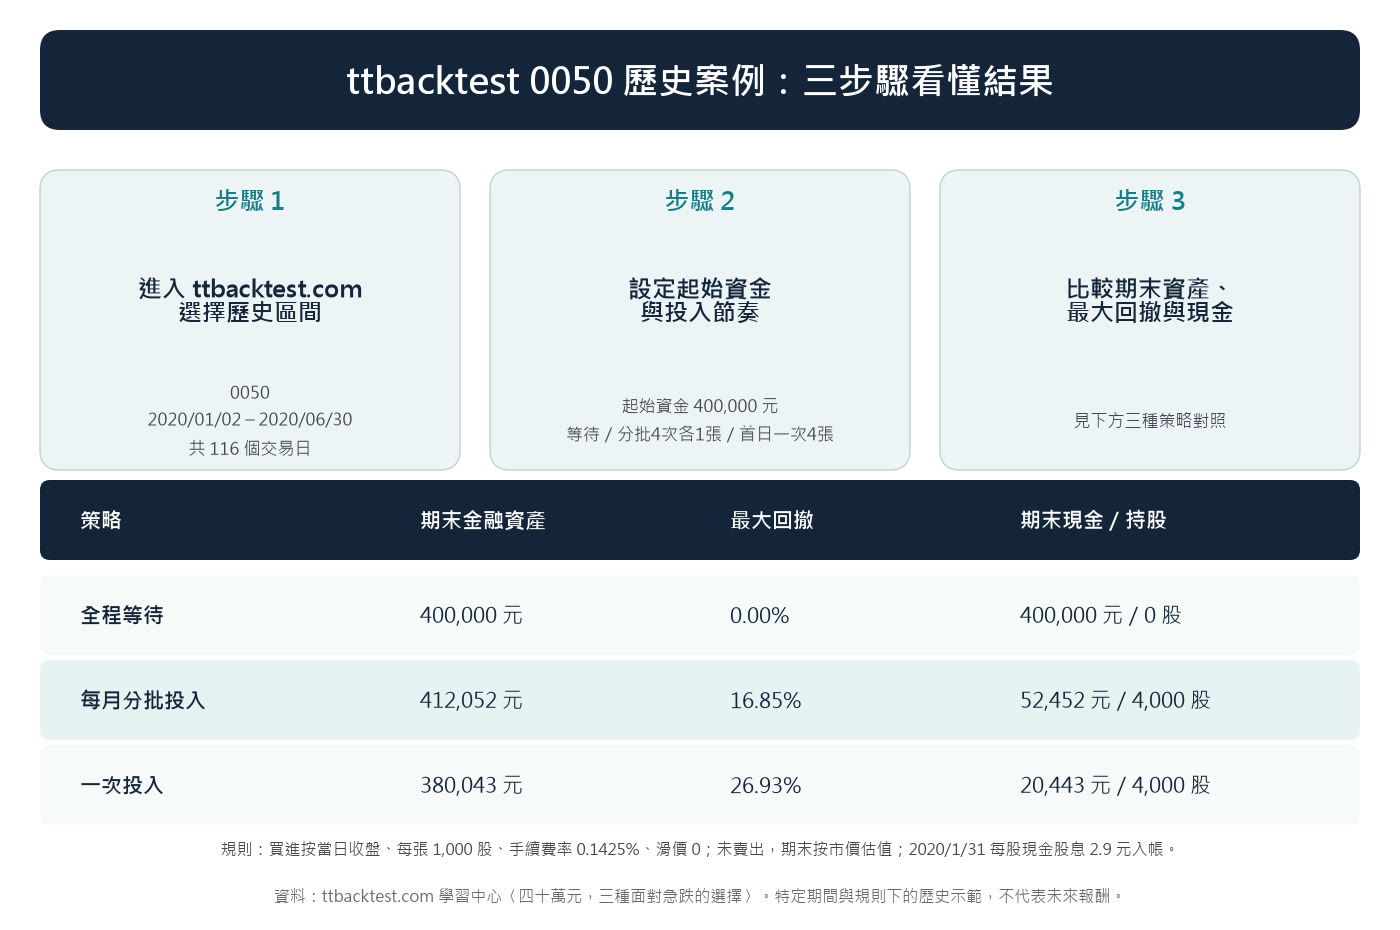
圖7|ttbacktest 0050 歷史案例三步驟與結果對照(數字取自學習中心案例頁,與圖4、圖5相同)。
十一、結論:先驗證反彈品質,不急著宣布底部
11/18 台股在劇烈震盪後收復四萬點,提供了短線承接的訊號;但外資大幅賣超、盤中高低差擴大,以及市場漲跌家數未明顯偏多,都提醒投資人不要只看收盤紅字。11/19 的關鍵,是觀察指數能否守住重要區間、法人賣壓是否緩和,以及反彈是否擴散到更多股票。
因此,11/19 的驗證不應只記錄指數最後是紅是黑,也應逐項回看前一日設定的條件是否出現:反彈情境是否伴隨成交與上漲家數改善;區間情境是否仍由少數權值股主導;轉弱情境是否同時出現外資賣壓擴大、匯率走弱及重要價位失守。若條件沒有出現,就應明確記錄「未觸發」,而不是事後改寫預測。這種事前列條件、事後逐項驗證的方式,能讓專欄累積可檢驗的判斷紀錄,也讓讀者分辨作者是在做情境分析,還是在事後解釋行情。
核心觀點:市場下跌時,重點不是猜中最低點,而是資金配置能否讓自己承受整段下跌。歷史模擬可以幫助理解風險,但不能代替當下的資金需求與風險承受能力。
如果市場再次跌破四萬點,你認為最值得優先觀察的是指數位置、法人現貨賣壓、匯率變化,還是市場上漲家數?歡迎分享你判斷市場風險時會參考的公開資訊,也可以把這篇文章轉給正在研究台股波動與資金流向的朋友。
【追蹤專欄|時空旅人・台股盤後】本專欄固定追蹤三件事:限空令是否退場、借券賣出是否回升、外資賣超是否收斂。下一篇將在 11/19 收盤後更新「三種情境驗證結果」。
【全球市場補充】11/17 美股:標普500 -1.0%、道瓊 -1.6%、那斯達克 -0.7%、羅素2000 -1.5%;11/18 MSCI全球約 -0.1%、歐股大致持平、亞洲小幅走高。
立即操作:https://ttbacktest.com/guides/2020-cash-decisions | 時空旅人首頁:https://ttbacktest.com/
研究範圍、作者關係與內容界線
本文屬免費公開的一般市場研究與投資教育內容,討論範圍限於加權指數、整體市場廣度、產業輪動、政策、國際股市及總體經濟變數。文中提及的指數區間、觀察價位與三種情境,是用來說明市場可能的變化路徑及後續驗證條件,不是對任何個別證券的合理價位、進出場時點或買賣訊號,也不代表作者能預測隔日行情。市場情境若未觸發,應如實記錄未觸發,不得事後改寫成已經命中。
作者經營 ttbacktest.com,本文提及該網站及其歷史回測工具,是作者自有網站的內容導流。讀者可自行選擇是否前往使用;工具提供的是依輸入條件產生的歷史資料比較與情境模擬,不是替讀者挑選證券、計算個人適合的買賣時點,亦不構成委任投資或個別化顧問服務。若網站另有訂閱、廣告、贊助或其他商業收入,應依實際安排清楚揭露;本文不以工具使用結果承諾報酬,也不將網站回測結果視為未來績效保證。
依台灣《證券投資信託及顧問法》第 4 條,證券投資顧問的法定定義涉及直接或間接取得報酬,並就有價證券等投資或交易事項提供分析意見或推介建議;第 6 條規定非依法不得經營相關業務。金管會監理 FAQ 對一般性市場統計、技術分析理論及公開資訊,與提供個股合理價位分析的情形有所區分。不過,是否構成投顧業務仍須依實際內容、服務方式、報酬來源及整體商業關係判斷,不能僅以文章免費、沒有個股名稱或附上免責聲明,就認定完全沒有法律風險。
本文不提供個股目標價、個別證券買賣訊號、個人化投資建議或獲利保證。若未來內容或網站服務改為針對特定證券提供價位研判、買賣時點、會員專屬推介,或以其他方式取得與投資分析服務相關的直接/間接報酬,應先重新檢視法規適用及是否需要取得主管機關許可;必要時應由熟悉金融監理的律師依實際商業模式提供個案意見。
資料來源與方法說明
- 中央社,〈三大法人賣超台股632.07億元〉,2026/11/18:https://www.cna.com.tw/news/afe/202611180187.aspx
- 經濟日報,〈台股劇震守4萬點關卡 三大法人賣超632億元〉,2026/11/18:https://money.udn.com/money/story/5607/9886718
- 臺灣證券交易所,2026/11/18 每日市場成交資訊:https://www.twse.com.tw/
- 台股歷史收盤資料(11/13、11/16、11/17):https://baomazai.com/data/taiex/
- 時空旅人,〈四十萬元,三種面對急跌的選擇〉,更新 2026/09/15:https://ttbacktest.com/guides/2020-cash-decisions
- 時空旅人官方首頁與模擬規則:https://ttbacktest.com/
中央社,〈台股重挫金管會祭限空令等5大救市措施 11/9實施〉,2026/11/06:https://www.cna.com.tw/news/afe/202611060293.aspx
中央社,〈台股限空令何時退場?金管會:視情勢調整無預設立場〉,2026/11/12:https://www.cna.com.tw/news/afe/202611120309.aspx
公視新聞,〈核電公投第4場發表會登場 正反交鋒AI用電與斷層風險〉,2026/11/18:https://news.pts.org.tw/article/836242
Focus Taiwan/中央社,〈U.S. dollar closes higher on Taipei forex market〉,2026/11/18:https://focustaiwan.tw/business/202611180017
美聯社,〈How major US stock indexes fared Tuesday 11/17/2026〉,2026/11/18:https://apnews.com/article/ff6caef4d9289cf7f1e6ee48a706eddc
Reuters,〈Global stocks slip after Nvidia earnings; Anthropic IPO to test AI boom〉,2026/11/18:https://www.reuters.com/world/china/global-markets-wrapup-1-2026-11-18/
商業周刊,〈限空令是什麼?11/9起實施!金管會5大救市措施、股市影響懶人包〉,2026/11/09:https://www.businessweekly.com.tw/business/blog/3023539
經理人,〈限空令來了!國安基金進場了嗎?第十次護盤拍板〉,2026/11/06:https://www.managertoday.com.tw/articles/view/73282
法規查證|全國法規資料庫,《證券投資信託及顧問法》第 4 條、第 6 條(現行條文):https://law.moj.gov.tw/LawClass/LawAll.aspx?pcode=G0400121
監理問答|金融監督管理委員會,金融科技創新園區監理門診 FAQ,Q1-8、Q1-9(一般性證券投資資訊與報酬定義):https://www.fsc.gov.tw/websitedowndoc?file=chfsc%2F202507071713120.pdf&filedisplay=%E7%9B%A3%E7%90%86%E9%96%80%E8%A8%BAFAQ.pdf
免責聲明:本文為公開市場資訊整理、歷史行情研究及投資模擬教育內容,不構成個別證券買賣、投資或財務建議。歷史模擬結果受期間、規則、費用、資料快照及模型假設影響,過往結果不代表未來績效。
來源與備註
�L�ջP�k�H�ƾڡG�������B�g�٤���B�O�W�Ҩ����� 2026/11/18�F�F���G���|�B�������B�ӷ~�P�Z�B�g�z�H�F��ڥ����G���p���BReuters�BFocus Taiwan�F0050 �^���Gttbacktest.com �Dzߤ��߮רҡ]FinMind ��ƧַӡA2026/9/15�^�C����ӷ��C��好�C�Ϫ����@�̦ۻs�� AI ���U�s�@�������ϡC
留言 (0)
還沒有留言。
留言先發布、事後審查;違規留言會被隱藏。只有登入的會員可以留言。