【退休規劃系列 01】幾歲才能安心退休?從「4%法則」到「台股實測」,一次搞懂退休金到底要存多少!
退休不是年齡數字,而是現金流能不能撐得住。本文從 4% 法則與 25 倍法則出發,用 1990 年至今的台股歷史實測檢驗成功率,解析報酬順序風險、CoastFIRE,並把勞保與勞退算進來,算出你真正要自己存多少。
本文由會員投稿,內容與意見屬於作者本人,不代表本站立場。
前言:為什麼「幾歲能退休」從來不是一個年齡問題?
在台灣的職場與理財社群裡,每隔一陣子就會出現這樣的熱門討論:「35 歲存到 1,000 萬可以退休嗎?」、「45 歲想離開高壓科技業,到底要準備多少錢才不會老了變下流老人?」、「如果等到 65 歲法定年齡才退,加上勞保與勞退,我還需要自己存多少?」
大多數人習慣用「年齡」來定義退休——好像到了 60 歲或 65 歲,時間一到就自動具備退休資格;或者反過來,看到新聞報導某某工程師 38 歲存到 3,000 萬提早退休,就覺得如果沒有幾千萬這輩子根本不可能離開職場。
但從嚴謹的財務規劃角度來看,這兩種想法都陷入了同一個盲點:退休從來不是一個年齡數字,而是一個「財務結構與現金流永續性」的狀態。
具體來說,判斷一個人能不能退休,只看三個核心問題:
- 你的真實生活開銷是多少?(扣除房貸結束、子女獨立後的日常花費,再加上老年醫療與長照預備金,每年究竟需要多少購買力?)
- 你的現金流來源有哪些?(除了自己存的投資組合,你還有多少政府給付如勞保年金、勞退新制,或是其他被動收入?)
- 你的資產能否抵抗「通膨」與「股災」?(在長達 25 到 35 年的退休生涯裡,遇到像 2000 年網路泡沫、2008 年金融海嘯,甚至 1990 年台股崩盤八成的極端行情時,你的本金會不會在 75 歲就提前歸零?)
只要這三個問題的答案是肯定的,無論你今年是 42 歲、52 歲還是 62 歲,你都已經拿到了「隨時可以退休」的門票;反之,如果這三個問題沒有算清楚,就算帳戶裡躺著兩千萬現金,在通膨與低利率的侵蝕下,依然可能晚景淒涼。
這篇文章是《安心退休規劃系列》的第一篇深度指南。我們不講空泛的勵志雞湯,也不推銷任何高佣金的儲蓄險或複雜保單,而是用最扎實的財務工程與歷史回測數據,帶你從零開始拆解:
- 如何用「4% 法則」與「25 倍法則」算出你的財務獨立門檻?
- 經典的 4% 法則套用在「台股」到底行不行得通?1990 年至今的真實歷史回測告訴我們什麼殘酷真相?
- 退休族最致命的隱形殺手:「報酬順序風險(Sequence of Returns Risk)」是什麼?該怎麼用資產配置與動態提領化解?
- 不想等到 65 歲!什麼是「CoastFIRE(滑行退休)」?為什麼達到這個階段就能拿回人生選擇權?
- 把「勞保老年年金」與「勞退新制」算進來後,你真正要靠自己存的錢會減少多少?
準備好紙筆,或者直接打開文末推薦的免費試算工具,跟著這份超過六千字的完整攻略,把你未來三十年的財務藍圖徹底算清楚!
第一章:退休計算的基石——「4% 法則」與「25 倍法則」的底層邏輯
談到退休金計算,全球理財界繞不開的第一個黃金標準,就是「4% 法則」(The 4% Rule)。
1. 4% 法則是怎麼來的?它不是「每年只賺 4%」
很多人對 4% 法則有一個極大的誤解,以為它的意思是:「我存一筆錢,每年投資報酬率只要有 4%,把賺到的 4% 利息領出來花,本金永遠不會動。」
這是完全錯誤的理解!如果你把錢全部放在每年固定領息 4% 的資產裡,表面上本金沒減少,但只要每年通貨膨脹 2%~3%,二十年後你每個月領到的「同樣金額」,購買力只剩下現在的一半左右。到時候原本夠吃三餐的錢,可能連一碗陽春麵加蛋都買不起。
真正的 4% 法則,是由美國財務規劃師威廉.班根(William Bengen)在 1994 年發表的研究(後來著名的「三一研究 Trinity Study」也進一步驗證了這個結論)。班根分析了美國股市(S&P 500)與美國中期公債從 1926 年以來的完整歷史報酬與通膨數據,測試各種不同的提領比例,最終發現一個驚人的規律:
只要你的投資組合維持在「50%~75% 股票 + 25%~50% 債券/類現金」的配置,你在退休「第一年」提領總資產的 4% 作為生活費,之後「每一年」都根據當年度的通貨膨脹率調整提領金額,那麼在長達 30 年的退休期間內,資產沒有歸零的成功率幾乎高達 95%~100%。
讓我們用實際的數字演練一遍,你就會立刻明白它的威力:
假設小陳今年 45 歲,經過記帳與評估後,認為自己退休後每個月需要 5 萬元的生活費(以今天的物價購買力計算),一年就是 60 萬元。
- 第一步:計算退休目標總資產(25 倍法則)。因為 1 ÷ 4% = 25,所以我們把「退休後第一年需要的總生活費」乘以 25:60 萬元 × 25 = 1,500 萬元。
- 第二步:退休第 1 年提領。小陳存到 1,500 萬元後正式退休。第 1 年初,他從帳戶提領 4%,也就是 60 萬元(平均每月 5 萬元)作為整年的生活開銷;剩下的 1,440 萬元繼續留在股債投資組合中參與市場複利。
- 第三步:退休第 2 年隨通膨調整。假設這一年台灣的消費者物價指數(CPI)上漲了 2%。為了維持跟去年一模一樣的生活水準,小陳第 2 年提領的金額不是「剩餘資產的 4%」,而是「去年提領金額 × (1 + 通膨率)」:60 萬元 × 1.02 = 61.2 萬元(平均每月 5.1 萬元)。
- 第四步:退休第 3 年繼續微調。假設第 2 年通膨率是 2.5%,那麼第 3 年初小陳就提領:61.2 萬元 × 1.025 = 62.73 萬元(平均每月 5.23 萬元)。
看見關鍵了嗎?4% 法則真正的精髓在於「鎖定實質購買力」。無論物價怎麼漲,你每一年都能領到跟退休第一年等值的生活費,而且因為股票資產長期年化報酬率(約 7%~9%)高於「4% 提領 + 2% 通膨」,在大多數歷史時期裡,30 年後你的帳戶餘額甚至會比剛退休時的 1,500 萬還要多出好幾倍!
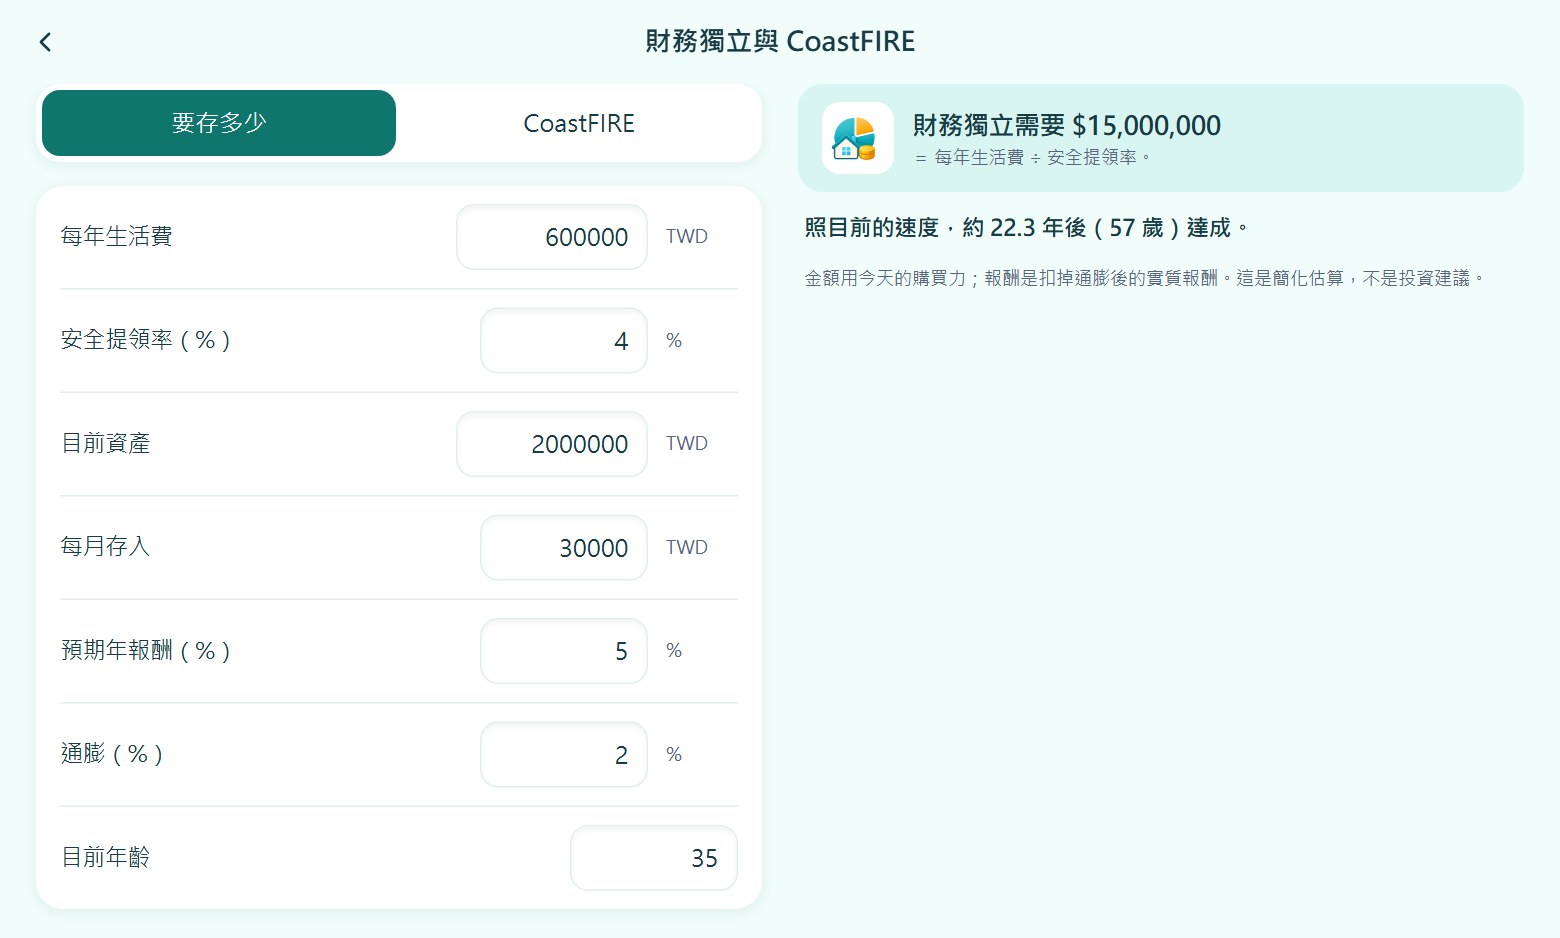
▲ 實際操作畫面:輸入每年生活費 600,000 元、安全提領率 4%,系統自動算出財務獨立需要 $15,000,000。你也可以親自試算:財務獨立與 CoastFIRE 試算
2. 調整你的安全提領率(SWR):早退族與保守族該用幾 %?
雖然 4% 是標準基準,但每個人的退休長度不同,提領率也應該跟著微調:
- 標準 30 年退休(例如 60~65 歲退休,規劃到 90~95 歲):採用 4.0% 是非常合理的基準(目標資產 = 年支出 × 25 倍)。
- 提早退休 40~50 年(例如 40~45 歲 FIRE,規劃到 90 歲):因為退休時間拉長到 45 年以上,為了確保資產不會在 80 歲後枯竭,建議將安全提領率下修至 3.3%~3.5%(目標資產 = 年支出 × 28.5~30 倍)。
- 晚年退休 15~20 年(例如 70 歲才退休):因為提領年限較短,提領率可以適度放寬至 4.5%~5.0%(目標資產 = 年支出 × 20~22 倍)。
第二章:4% 法則在「台股」行得通嗎?1990 年至今的真實歷史實測
講完美國學者的經典理論,台灣投資人心中一定會浮現一個最實際的疑問:「4% 法則是用美股跟美債算出來的,但台灣是淺碟型市場,台股的波動比美股劇烈得多!如果我把退休金放在台股,4% 法則真的不會破產嗎?」
這是一個價值千萬的好問題。我們不能拿美國的過去,直接盲目套用在台灣的未來。我們必須用台股真實的歷史數據(包含股息再投資的報酬指數)來做一場殘酷的歷史回測!
1. 台股歷史實測的設定條件
為了還原台灣投資人最貼近現實的資產配置,我們設定一組標準測試參數:
- 測試時間區間:1990 年 1 月 至 2026 年(完整涵蓋 1990 台股 12,682 點崩盤跌至 2,485 點的超級大空頭、1997 亞洲金融風暴、2000 網路泡沫、2008 全球金融海嘯、2020 疫情熔斷與 2022 暴力升息)。
- 資料來源:1990 年至 2002 年採用證交所加權股價指數加上當年市場殖利率還原股息;2003 年起直接採用證交所官方編製的「發行量加權股價報酬指數(含股利再投資)」。
- 資產配置比例:70% 台股大盤 + 30% 定存類現金(年報酬率設定 1.5%),並執行每月再平衡(Rebalance)。
- 退休規則:初始退休資金 1,000 萬元,第一年提領 4%(40 萬元,約每月 33,333 元),之後每年隨通膨調整,檢驗能否撐滿 30 年。
2. 實測結果揭曉:95% 成功率背後的 5% 警訊!
當我們把 1990 年 1 月到 1996 年 10 月之間,每一個月份都當作「某個人正式退休的第一天」,總共會得到 82 個完整的 30 年退休路徑。實測結果非常具有啟發性:
- 整體成功率高達 95%:在這 82 個歷史退休起點中,有 78 個起點成功撐滿了 30 年,甚至在大量案例中,30 年後的資產中位數還成長到了 1,779 萬元(比剛退休時的 1,000 萬還多出將近 80%!)。
- 但有 4 個極端起點(約 5%)提前把錢用完了:哪幾個月份退休最慘?答案是 1990 年 1 月、2 月、3 月與 4 月。
- 如果你不幸剛好在 1990 年 1 月(台股歷史最高點前夕)滿懷希望地辦理退休,緊接著就遇到台股在短短八個月內暴跌 80% 的超級股災,那麼即便你遵守 4% 法則,這筆 1,000 萬元的退休金也會在第 14 年左右(約 79 歲時)提前耗盡!
- 歷史重抽樣(Bootstrap 1,000 次模擬):如果我們把台股過去三十多年的月報酬率打亂重新抽樣 1,000 次,模擬各種可能出現的牛熊排列組合,在 4% 提領率下,撐滿 30 年的機率約為 84%。
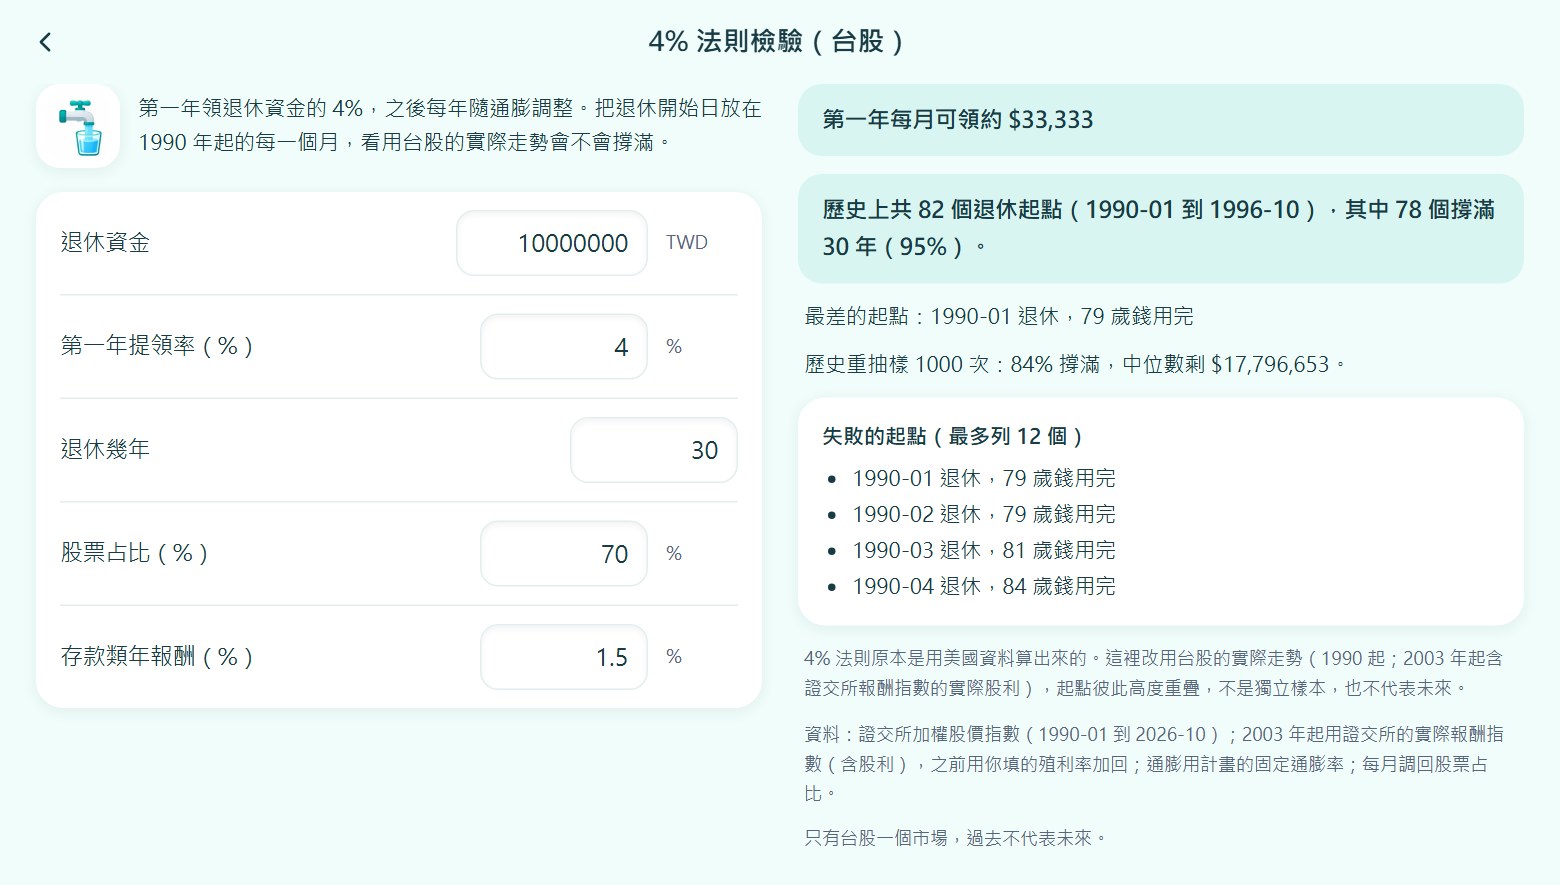
▲ 實際操作畫面:輸入退休資金 1,000 萬、提領率 4%、退休 30 年、股票占比 70%,呈現「歷史上 82 個退休起點,78 個撐滿 30 年(95%)」以及「1990-01 退休,79 歲就用完」的檢驗結果。你也可以親自試算:4% 法則檢驗(台股)
3. 為什麼「平均年化報酬率 8%」,卻還是有人在退休後破產?
看到這裡你可能會納悶:台股過去三十幾年的長期年化含息報酬率高達 8%~9%,遠高於我們每年提領的 4%,為什麼 1990 年初退休的人還是會把錢花光?
這就引出了所有退休規劃中最重要、也最致命的一個專有名詞:報酬順序風險(Sequence of Returns Risk)。
讓我們做一個簡單的數學實驗就能秒懂:假設有兩位退休族 A 君與 B 君,兩人在退休後前 3 年的「平均年化報酬率」完全一模一樣,只是漲跌的順序顛倒過來:
- A 君(先漲後跌):第 1 年 +25%、第 2 年 +10%、第 3 年 -15%(算術平均報酬率 +6.67%)。
- B 君(先跌後漲):第 1 年 -15%、第 2 年 +10%、第 3 年 +25%(算術平均報酬率同樣是 +6.67%)。
如果兩人還在上班、沒有提領半毛錢,3 年後兩人的資產總額會完全相等(1.25 × 1.10 × 0.85 = 0.85 × 1.10 × 1.25 = 1.16875)。但是,一旦進入「每年都要領錢出來花」的退休提領期,結果會出現天壤之別!
- B 君在剛退休第 1 年就遇到股市大跌 -15%,他的 1,000 萬瞬間縮水成 850 萬,但為了生活,他依然必須強迫自己賣掉價值 40 萬元的股票(相當於賣掉了總資產的 4.7%)。
- 這些在地板價被賤賣掉的股票部位,永遠失去了參與第 2 年(+10%)與第 3 年(+25%)反彈的機會!這就是為什麼「退休前後 5 年(俗稱退休危險區 Retirement Red Zone)」遇到大熊市,對退休金的殺傷力是毀滅性的。
4. 如何破解台股波動與報酬順序風險?三大實戰防禦術
想在台股安心執行 4% 法則,你不需要預測明天大盤會漲還是跌,只需要在制度上做好三道防線:
- 水桶策略(Bucket Strategy)—— 預留 2~3 年現金緩衝墊:不要把 100% 退休金都買成股票或高股息 ETF。在正式退休那一天,先切出 2 到 3 年的生活費(例如每年花 60 萬,就留 120~180 萬)放在高利活存、短天期定存或貨幣市場基金(第一桶水)。當台股遇到像 2008 年或 2022 年那種大跌 20%~30% 的空頭年時,完全不要賣股票,直接花第一桶水的現金過日子;等股市回升後,再賣出部分股票把現金水桶補滿。
- 動態提領護欄(Guardrails Strategy)—— 跌市微調開銷:當市場大跌導致投資組合總值縮水超過 15% 時,隔年暫停「隨通膨調漲提領金額」,甚至主動將非必要開銷(例如出國旅遊、換車預算)縮減 10%(提領率從 4% 暫時降為 3.5%)。光是一個小小的微調,就能讓台股歷史回測的 30 年存活率從 95% 逼近 99% 以上。
- 跨市場分散配置(台股 + 全球/美股市場):單一國家市場難免遇到像 1990 年台股或日本失落三十年的極端結構性風險。若能將股票部位適度分散至全球市場或美股大盤(例如台股 50% + 全球/美股 50%),能大幅降低單一市場崩盤的尾部風險。
註:如果你平時就有在研究股票、ETF 或資產配置的歷史回測,也歡迎造訪我們的主站 TTBacktest 投資回測平台,裡面提供更完整的投資組合回測與量化分析工具,幫你在累積期就打造出抗跌又會漲的核心配置!
第三章:不想等到 65 歲!什麼是「CoastFIRE(滑行退休)」?
很多三、四十歲的上班族在用 25 倍法則算出「需要 1,500 萬或 2,000 萬」之後,往往會陷入深深的無力感:「我現在才存了 250 萬,照這樣存下去還要再熬 20 年,難道這 20 年我都只能忍受不喜歡的工作嗎?」
如果你也有這種焦慮,你一定要認識近年在歐美與台灣 FIRE 圈最受推崇的概念 —— CoastFIRE(滑行財務獨立)。
1. 什麼是 CoastFIRE?
傳統的 FIRE 是「存滿 25 倍年支出 → 徹底辭職不工作」。而 CoastFIRE 的定義是:
你在年輕時先透過高儲蓄率累積出一筆「種子資產」,當這筆錢的規模大到「就算你從今天起再也不存任何一毛錢進去,單靠時間複利滾存,到 60 或 65 歲時也會自動長成你的目標退休金」,你就已經達成了 CoastFIRE!
2. 用真實數字算給你看:35 歲存到多少就能開始「滑行」?
假設你的目標是在 65 歲擁有相當於今天購買力 1,500 萬元的退休金(扣除通膨後的實質年化報酬率假設為 5%):
- 如果你今年 30 歲(距離 65 歲還有 35 年複利時間):1,500 萬 ÷ (1.05 ^ 35) = 272 萬元。只要你在 30 歲前存到 272 萬元並投入長期穩健的市場指數,之後 35 年你就算當月光族、一毛錢都不再存,65 歲時這筆錢也會自動複利成 1,500 萬元!
- 如果你今年 35 歲(距離 65 歲還有 30 年複利時間):1,500 萬 ÷ (1.05 ^ 30) = 347 萬元。
- 如果你今年 40 歲(距離 65 歲還有 25 年複利時間):1,500 萬 ÷ (1.05 ^ 25) = 443 萬元。
3. CoastFIRE 帶來的最大價值:提早拿回人生主導權
達到 CoastFIRE 不代表你 35 歲就要躺平什麼都不做,它真正賦予你的是一種「去他媽的底氣(F-You Money)」。因為你已經不需要再為「20 年後的退休金」存錢了,你現在賺的每一分錢,只需要負擔「當下的生活費」就好!這意味著你可以:
- 離開每天加班到深夜、犧牲健康的血汗工作,轉職成工時正常、壓力較小的職位;
- 勇敢嘗試自己一直想做的自由接案、教學、寫作或小型創業,不用擔心前兩年收入只有以前的一半;
- 每年多留出兩個月的時間陪伴家人或深度旅行,真正享受人生最精華的中壯年歲月。
第四章:別忘了你的「第一層與第二層」——整合勞保與勞退,讓自備退休金直接減半!
前面幾章我們算出的「1,500 萬元」,是假設你退休後 100% 都要靠自己的投資組合過活。但只要你是台灣的受薪階級或職業工會投保人,你身上其實已經背著兩大政府退休金支柱:第一層「勞保老年給付」與第二層「勞工退休金(勞退新制)」。
把這兩筆錢精準算進來,你會驚訝地發現:你真正需要自己存的錢,可能比原本以為的少了一半!
1. 勞保老年年金:60 歲提早領 vs 65 歲準時領 vs 70 歲延後領,哪種最划算?
根據現行勞保條例規定,自 2026 年(民國 115 年)起,勞保老年年金的法定請領年齡已正式調升至 65 歲(凡民國 51 年次及以後出生者,法定請領年齡皆為 65 歲)。
不過,勞保局提供了一個彈性機制,允許你根據自身健康狀況與資金需求,選擇提前領或延後領:
- 提前請領(減額老年年金):每提前 1 年,年金金額減給 4%,最多可提前 5 年(滿 60 歲請領),總共減給 20%(打八折),且一旦選定,終身都領八折。
- 延後請領(展延老年年金):每延後 1 年,年金金額增給 4%,最多可延後 5 年(滿 70 歲請領),總共增給 20%(多領兩成),終身有效。
到底幾歲領最划算?關鍵在於計算「黃金交叉年齡(損益兩平點)」!
讓我們以一位 1981 年出生、平均月投保薪資 40,000 元、60 歲時已有 20 年勞保年資的上班族為例(假設若選擇延後領,期間也持續工作加保累積年資):
| 請領策略 | 開始領取年齡 | 適用條件 / 增減比例 | 每月可領金額 | 領到 80 歲累計總額 | 領到 90 歲累計總額 |
|---|---|---|---|---|---|
| 提前 5 年領 | 60 歲 | 年資 20 年,減給 20% | $17,360 元 | $4,166,400 元 | $6,249,600 元 |
| 法定年齡領 | 65 歲 | 年資 25 年,無增減 | $24,800 元 | $4,464,000 元 | $7,440,000 元 |
| 延後 5 年領 | 70 歲 | 年資 30 年,增給 20% | $33,480 元 | $4,017,600 元 | $8,035,200 元 |
註:上述試算包含「繼續工作加保至請領該年」之年資累積效果;若 60 歲離職退保後單純等待至 65 歲請領,年資維持 20 年,則 65 歲每月可領 $12,400 元,而 60 歲提前領為 $9,920 元。
從這個對照表中,我們可以歸納出三個非常清晰的決策法則:
- 單純比總領取金額的「黃金交叉點」在 77~80 歲之間:如果你 65 歲準時領,雖然前五年一毛都沒領到,但從 65 歲開始每個月比 60 歲多領 $7,440 元,大約在 77 歲時累計總金額就會正式反超 60 歲提前領的人!如果你活到 90 歲,65 歲準時領會比 60 歲提前領多拿將近 119 萬元。
- 考慮「投資機會成本」後,提前領其實很有競爭力:如果你在 60 歲提前領出每月 $17,360 元,但你並不是把它花掉,而是全部投入年化報酬率 5%~6% 的指數型 ETF 繼續複利滾存,那麼 65 歲準時領要追上你的時間點,會往後推遲到 82~85 歲之後!
- 什麼人適合提前 60 歲領?什麼人適合 65 歲準時領?
- 適合 60 歲提前領:家族有慢性病史或自覺健康狀況普通、60 歲就已經離開職場不再加保、或者本身具備良好投資紀律,能把提前領到的錢拿去穩健投資的人。
- 適合 65 歲準時領:身體健康且有長壽基因、60~65 歲期間仍在職場工作(可以繼續累積高投保薪資年資)、或希望晚年有更高額度的「保底抗通膨現金流」來對抗長壽風險的人。(勞保年金會隨 CPI 累計成長率達 5% 時調高,是極少數政府掛保證抗通膨的終身俸!)
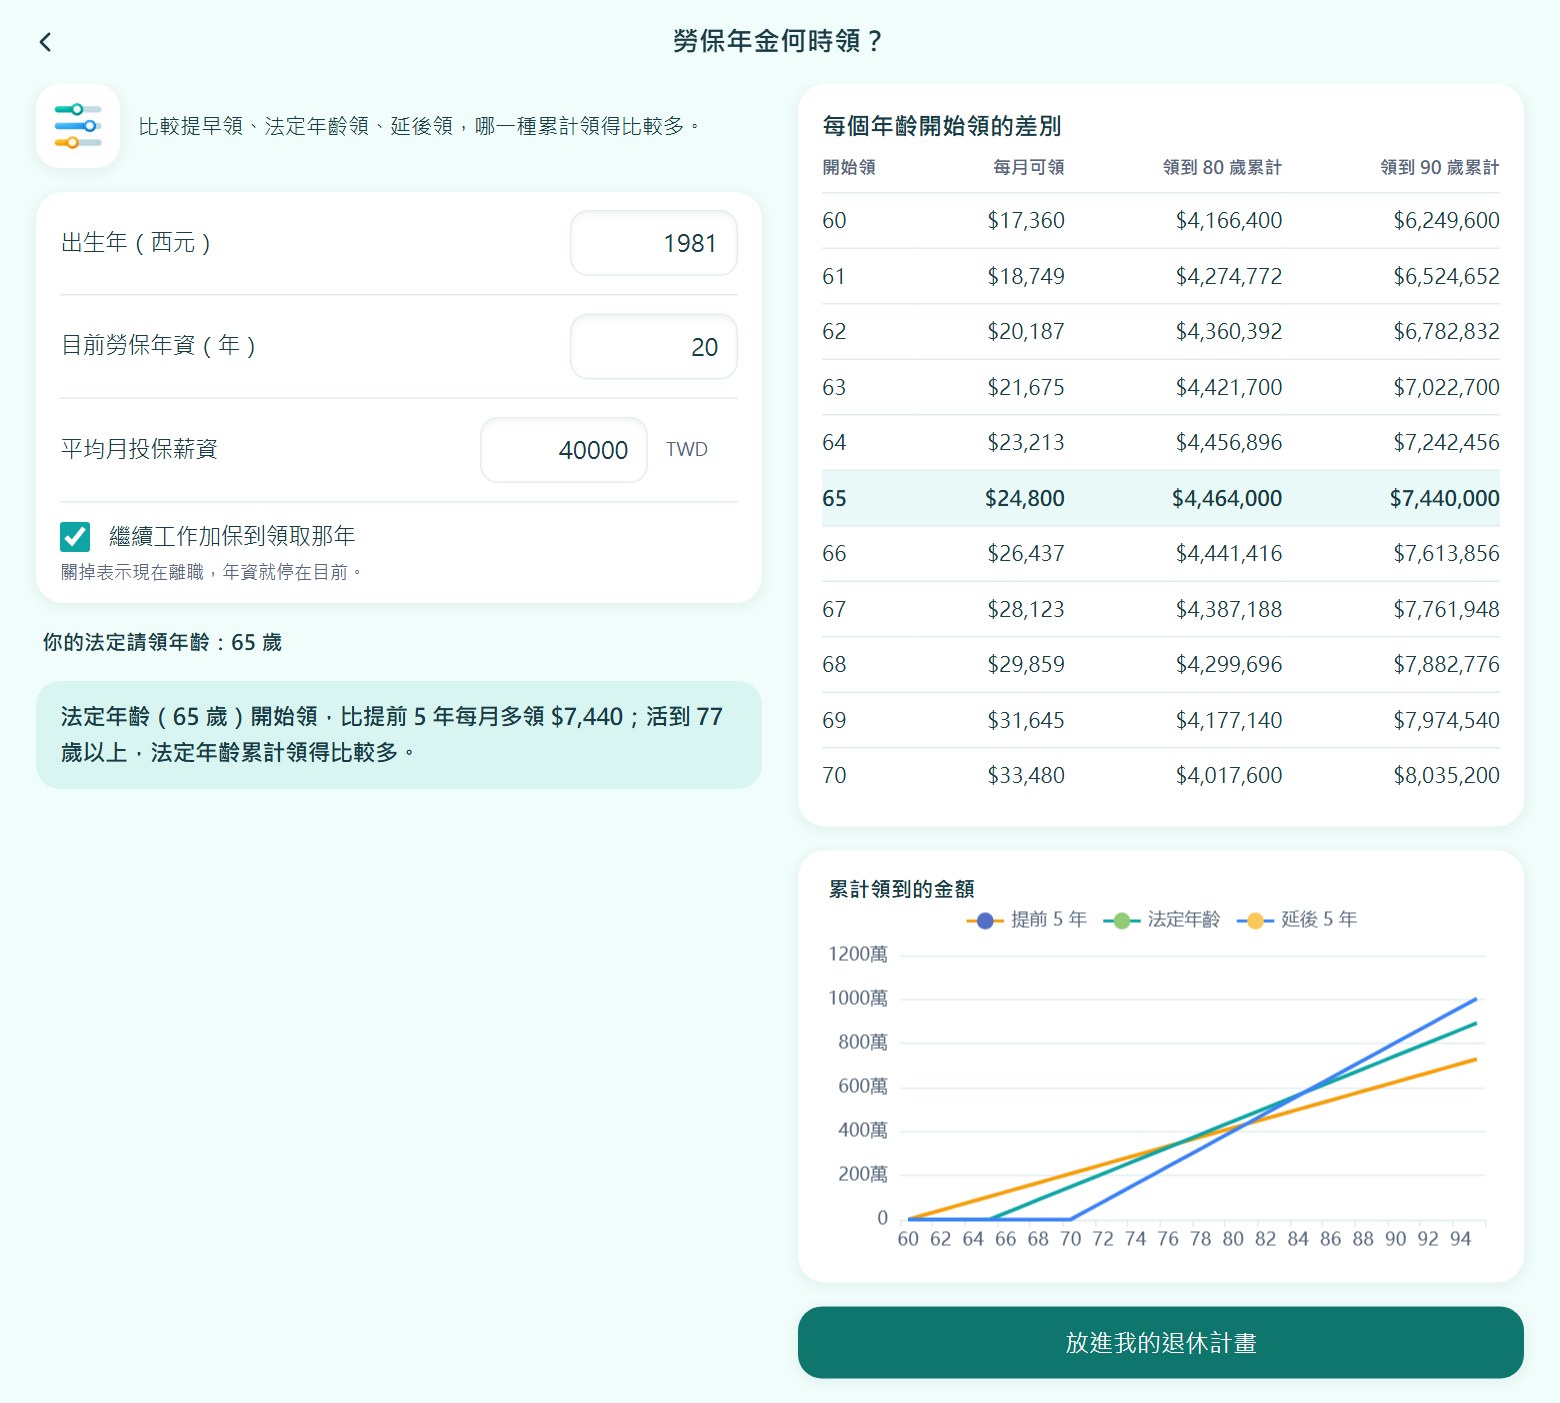
▲ 實際操作畫面:清楚對比不同年齡開始領的每月金額與領到 80 歲、90 歲的累計總額,並自動算出「活到 77 歲以上,法定年齡累計領得比較多」。你也可以親自試算:勞保年金何時領?
2. 加上勞退新制(個人退休金專戶),你的「自備缺口」還剩多少?
除了勞保,每位受僱勞工還有雇主每月提撥至少 6%(加上自己若有自提 6%,合計 12%)的勞退新制個人專戶。這筆錢屬於你個人所有,沒有破產問題,滿 60 歲即可請領(可選月領或一次領)。
現在,讓我們把三層退休金合體,看看原本令人頭痛的 1,500 萬目標會發生什麼神奇的變化:
- 退休總需求:每月 50,000 元(每年 60 萬元)。
- 第一層(勞保老年年金):假設 65 歲請領,每月提供 20,000 元。
- 第二層(勞退新制月領):假設累積本金與收益共 250 萬元,按平均餘命與預定利率換算,每月提供 10,000 元。
- 第三層(真正需要靠自己投資組合支應的缺口):50,000 元 - 20,000 元 - 10,000 元 = 每月 20,000 元(每年 24 萬元)。
用 25 倍法則重新計算你的自備退休金目標:
24 萬元 × 25 = 600 萬元!
看見了嗎?從原本遙不可及的 1,500 萬元,瞬間大幅下降為 600 萬元!這就是為什麼我們在規劃退休時,絕對不能只算單一數字,而必須把「政府給付 + 個人資產 + 通膨 + 提領率」放在同一個動態模型裡統籌計算。
第五章:實戰演練!三種不同人生階段的退休規劃策略
理解了所有公式與風險之後,不管你現在幾歲,都可以對照以下三個階段,找到屬於你的行動清單:
階段一:剛起步與累積期(25~39 歲)—— 衝刺「種子資產」,瞄準 CoastFIRE
- 核心任務:這個階段本金還小,但你擁有最寶貴的武器——30 年以上的時間複利。不要把時間浪費在每天殺進殺出賺價差,把重心放在提高本業收入與儲蓄率(建議至少存下稅後收入的 30%~40%),並將資金配置在 80%~100% 的大盤指數型標的。
- 檢核指標:算算自己距離 CoastFIRE 門檻還差多少。一旦跨過這條線,你的職涯焦慮感會立刻大幅降低。
階段二:資產成形期(40~54 歲)—— 整合三層架構,進行壓力測試
- 核心任務:這個階段通常收入達到高峰,但也同時背負房貸與家庭開銷。你需要定期盤點「勞保年資」、「勞退專戶累積金額」與「個人投資組合」,計算扣除政府給付後的真實資金缺口。
- 檢核指標:開始測試不同退休年齡(例如 55 歲早退 vs 60 歲半退 vs 65 歲正退)的資產存活機率,並評估是否要啟動「勞退自提 6%」(高所得稅率族群還可享受節稅紅利)。
階段三:退休倒數與提領期(55 歲以上)—— 降低波動,防禦「報酬順序風險」
- 核心任務:距離退休只剩 3~5 年時,最怕遇到一場大股災把十幾年的心血一夕打回原形。此時應該逐步調整股債比例(例如從 80/20 逐步調整為 60/40 或 70/30),並開始建立 2~3 年的現金水桶緩衝墊。
- 檢核指標:決定勞保年金要在幾歲請領、勞退要選「月領」還是「一次領」,並建立一套「股災年減少提領、牛市年正常提領」的動態提領紀律。
第六章:如何不寫複雜 Excel,5 分鐘算出你的專屬退休藍圖?
看到這裡,你可能會想:「這些觀念我都懂了,但如果我要自己把『每年通膨 2%』、『台股歷史報酬波動』、『65 歲才開始領勞保年金(代表 55~64 歲這十年完全要靠自己資產撐過去)』全部寫進 Excel 公式裡,光想就覺得頭好痛!」
確實,傳統的網路理財計算機往往過於簡化——它們通常假設「每年投資報酬率固定 6%」,卻忽略了真實市場會暴漲暴跌;或者沒有把「退休前幾年還沒領到勞保年金的空窗期」分開計算,導致算出來以為錢夠用,實際上卻在 62 歲就面臨現金流斷鏈。
為了解決這個痛點,我結合了量化回測的邏輯與台灣在地的勞保、勞退法規,開發了一套專為台灣人設計的免費線上退休規劃工具 —— 安心退休試算(TTBacktest Retirement Planner)。
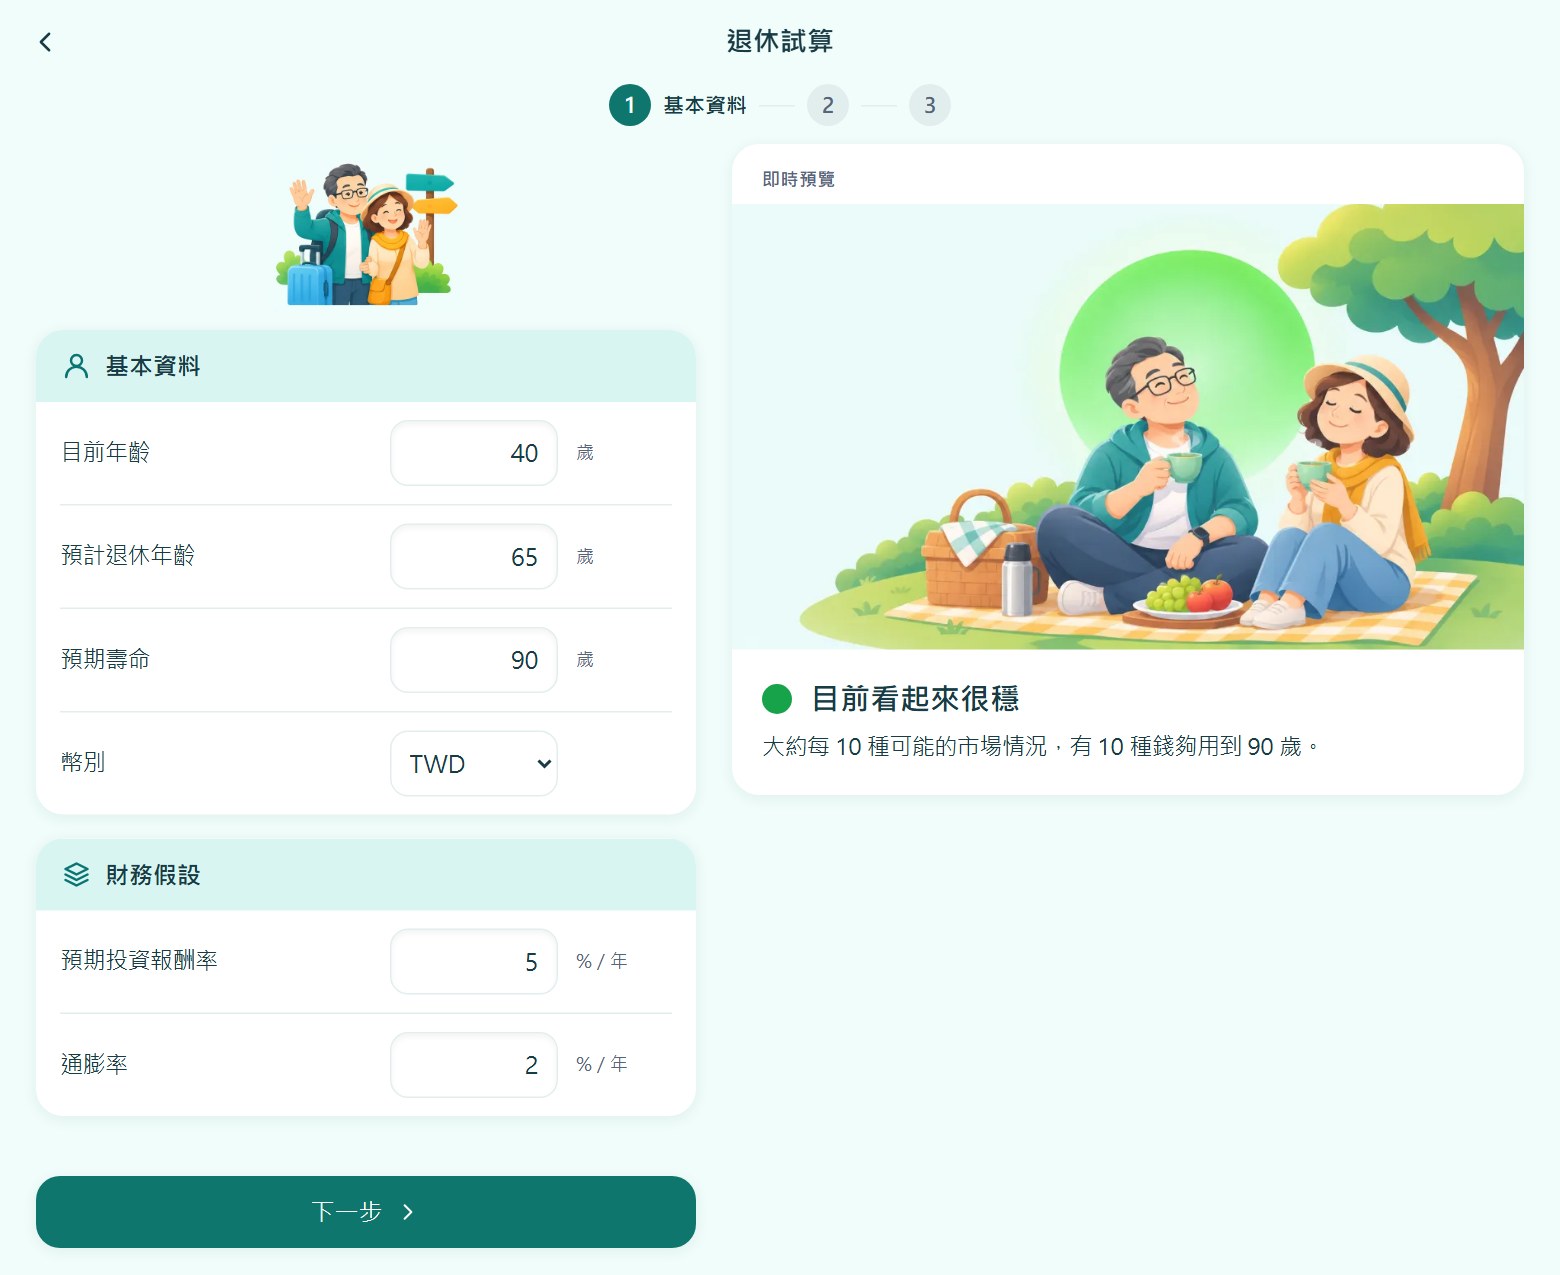
▲ 實際操作畫面:輸入目前年齡、預計退休年齡、預期壽命後,右側直接用白話文顯示「大約每 10 種可能的市場情況,有 10 種錢夠用到 90 歲」。你也可以親自試算:退休試算(即時預覽)
為什麼推薦你用這套工具來規劃退休?
- 白話文診斷,拒絕艱澀術語:不需要看懂複雜的標準差或夏普值,只要填幾個基礎數字,系統會直接用白話文告訴你:「大約每 10 種可能的市場情況,有幾種錢夠用到 90 歲」,讓你一眼看懂自己的安全邊際。
- 情境導向引導(「你在煩什麼?」):如果你不知道該從哪裡開始,首頁直接幫你整理了九大最常見的退休痛點(例如:「我想提早退休,可以嗎?」、「剛退休就遇到股災怎麼辦?」、「4% 法則在台股行得通嗎?」、「勞保、勞退要領年金還是一次領?」),點進去就能直接針對那個問題精準試算。
- 100% 台灣在地化計算引擎:內建最新勞保老年年金請領年齡與增減給試算、勞保/勞退「月領 vs 一次領」折現率對決,以及 1990 年至今台股加權報酬指數 4% 法則歷史實測,完全貼合台灣投資人的真實環境。
- 隱私絕對安全(Zero-Server Storage):我們深知財務數字是每個人最敏感的隱私。因此,你在網站上輸入的所有資產、薪資與退休計畫,只會儲存在你自己的瀏覽器本機裝置中(你也可以一鍵備份到自己私人的 Google Drive),我們的網站伺服器不會蒐集、也不會保存你的任何個人財務檔案。
免費版與進階 PRO 版的差別
- 免費版(Free):已經完整開放「核心退休試算」、「4% 法則台股歷史檢驗」、「FIRE 與 CoastFIRE 計算機」、「勞保年金請領時機」與「年金 vs 一次領比較」等所有單點工具,足以幫 80% 的人完成完整的退休藍圖規劃。
- 進階版(PRO):如果你是對財務規劃有極高要求的進階使用者,希望進行多情境並排比較(例如同時對比 55 歲退休 vs 60 歲退休的資產曲線)、更精細的多階段現金流設定(如房貸何時繳清、大筆醫療/旅遊支出模擬)以及進階蒙地卡羅壓力測試,也可以在體驗過免費版後,依個人需求升級解鎖 PRO 功能。
立即免費開始試算你的退休進度:安心退休試算(TTBacktest Retirement Planner)
探索更多台股與全球市場量化回測工具:TTBacktest 投資回測主站
結語與下集預告
規劃退休這件事,最好的開始時間是十年前,其次就是今天。
很多人之所以對未來感到焦慮,並不是因為他們真的存不到錢,而是因為大腦對於「未知的數字」天生會產生恐懼。當你願意花 10 分鐘,把「每月生活費」、「4% 安全提領率」、「4% 規則台股波動風險」以及「勞保與勞退給付」這幾塊拼圖一一放上桌面算清楚時,那種模糊的焦慮感就會瞬間轉化為踏實的行動力。
在下一篇《退休規劃系列 02》中,我們將針對台灣上班族退休前夕最糾結、也最容易算錯的世紀難題進行深度拆解:「勞保與勞退,到底該選『月領年金』還是『一次領』?我們把通貨膨脹率、預期投資報酬率、甚至勞保破產傳聞的風險全部量化,算給你看『活到幾歲才回本』!」
歡迎把這篇文章收藏起來,或分享給正在為退休規劃煩惱的家人與另一半,現在就點進網站輸入你的數字,看看你離「安心退休」還有多近吧!
來源與備註
4% 法則:William Bengen(1994)研究與三一研究(Trinity Study)。台股回測資料:證交所加權股價指數(1990–2002,加計當年殖利率還原股息)與證交所發行量加權股價報酬指數(2003 年起,含股利再投資)。勞保老年年金:勞保條例與勞保局規定。
留言 (0)
還沒有留言。
留言先發布、事後審查;違規留言會被隱藏。只有登入的會員可以留言。