この記事は会員が投稿したものです。内容や意見は投稿者本人のもので、当サイトの見解ではありません。
【結論を先に】老後資金に万人共通の「正解額」はありません。まず毎月の不足額を出せば、自分に必要な資産の目安が見えてきます。
(退職後の毎月の支出 − 毎月の年金・固定収入)×12 ÷ 取り崩し率 = 必要資産の目安
たとえば生活費25万円、年金などの固定収入15万円なら、毎月10万円不足し、年間では120万円です。単純に4%で割ると3,000万円、3%なら4,000万円が目安になります。これは一例であり、あなたに必要な額は年金・支出・退職期間によって変わります。
記事を読みながら、ぜひ一度だけ自分の数字を入れてみてください。読むだけでは分からなかった「自分の場合」が、具体的に見えてきます。
▶ 1分で無料試算する:https://tools.ttbacktest.com/retirement-planner/#/
入力するのは年齢・退職予定年齢・現在の資産・毎月の積立額・退職後の生活費・年金見込額などです。年金額がまだ分からなければ仮の数字で試算し、後から「ねんきん定期便」や「ねんきんネット」で確認した金額に差し替えましょう。試算の目的は「足りるか」だけでなく、「何をどれだけ変えれば改善するか」を考えることです。
【この記事で分かること】①毎月の不足額 ②4%・3.5%・3%で見た必要資産 ③不足を埋めるための現実的な選択肢 ④無料試算で現在地を確認し、必要に応じて詳しく比較する方法
【シリーズ案内】この「日本の老後資金」シリーズは全5回で、年金見込額、受給開始年齢、NISA・iDeCo、取り崩し方まで順番に整理します。今回は全体像と計算方法です。続きも読むと、今回の試算を具体的な行動計画につなげやすくなります。
フォローしておくと、第2回公開時に、今回の試算をそのまま更新できます。
1.まず30秒だけ:あなたの不足額を出してみよう
老後資金の不安は、「総額が分からない」ことではありません。「毎月いくら足りないか」が分からないことです。毎月の不足額が分かれば、必要額は自動的に決まります。
紙でもスマホのメモでもいいので、2つの数字だけ書いてください。①退職後に毎月使いたい金額。②年金などで毎月入ってきそうな金額。①−②が、あなたの毎月の不足額です。
月5万円不足なら年60万円、月10万円不足なら年120万円、月15万円不足なら年180万円です。この「年間不足額」こそ、すべての計算の出発点です。ここを間違えると、後の計算は全部ずれます。
ここで一度、先ほどの2つの数字を無料試算に入れてみましょう。頭の中で「たぶん大丈夫」と考えるだけでなく、毎月の不足額を数字で確認すると、次に調べるべきことが分かります。
▶ あなたの不足額を1分で確認:https://tools.ttbacktest.com/retirement-planner/#/
【家族と共有するなら】「年金だけでは月10万円不足するケースもある」と知って気になった人は、配偶者や親と一緒に、それぞれの年金見込額と生活費を確認してみてください。老後のお金は、世帯の前提を共有するところから話し合いを始められます。
夫婦で話すなら、この1行を送ってください:「私たちの場合、毎月いくら不足するか一緒に確認してみない?」
2.「老後2,000万円問題」は、あなたへの答えではない
「老後2,000万円問題」は、すべての人に2,000万円が必要だという法律ではありません。特定の家計モデルと収支差を前提にした試算が広く知られたものです。あなたの年金と支出が違えば、必要額も違います。
たとえば生活費22万円・年金17万円なら不足は月5万円。生活費30万円・年金13万円なら不足は月17万円です。同じ年齢でも、住居費、住宅ローンの有無、地域、車、旅行、扶養家族で必要額は大きく変わります。だから他人の数字を覚える意味はありません。自分の不足額を出す意味だけがあります。
ここで大切なのは、支出を「食費や光熱費だけ」で考えないことです。住居の修繕、固定資産税、車の買い替え、旅行、冠婚葬祭、家電の更新、医療費、介護費、保険料など、年に数回しか起きない支出も、月平均か別枠で入れます。これを入れ忘れると、試算は必ず甘くなります。
年金額も、額面と手取りを混同しないでください。税金や健康保険料、介護保険料が差し引かれた後の「生活に使える金額」で考えることが重要です。額面で入力すると、不足額を小さく見積もってしまいます。
3.日本の公的年金:まず「ねんきん定期便」で自分の見込額を確認する
日本の公的年金は、全国民共通の国民年金(基礎年金)と、会社員・公務員などが加入する厚生年金が中心です。自営業者は主に国民年金、会社員は厚生年金に加入しながら国民年金の被保険者にもなります。細かい加入区分の歴史を覚える必要はありません。確認すべきは、あなた自身の見込額だけです。
2026年度(令和8年度)の老齢基礎年金の満額は、昭和31年4月2日以後生まれの人で年額847,300円、月額約70,608円です。これは20歳から60歳までの40年間、保険料を納めた場合の満額の例です。未納や免除などの期間があれば実際の額は変わり、昭和31年4月1日以前生まれの人の満額は月額70,408円です。
参考例として、日本年金機構は、平均標準報酬(賞与を含む月額換算)45.5万円で40年間就業した場合、夫婦2人分の老齢基礎年金を含む標準的な年金額を月額237,279円と公表しています。これは平均的な収入で40年働いた場合の夫婦モデルであり、単身者の年金額でも、すべての夫婦に保証された金額でもありません。夫婦で試算する場合は、本人と配偶者それぞれの見込額を確認して合算してください。
最初に確認したいのは「ねんきん定期便」と「ねんきんネット」です。将来の見込額が、現在の加入条件が続くと仮定した数字なのか、働き方や受給開始年齢を変えた試算なのかを区別しましょう。転職、独立、短時間勤務などで見込額は変わります。分からなければ仮の数字で試算し、確認後に差し替えれば大丈夫です。
4.年金は何歳から受け取る?繰上げ・繰下げは「損得」だけで決めない
老齢年金は原則65歳からですが、60歳から早める繰上げ、66歳以後75歳まで遅らせる繰下げを選べる場合があります。昭和37年4月2日以後生まれの人は、繰上げは1か月早めるごとに0.4%減額され、最大24%の減額が生涯続きます。繰下げは1か月遅らせるごとに0.7%増額され、75歳まで遅らせると最大84%増額されます。
ただし増額だけ見て決めてはいけません。繰下げを選ぶと、受給開始までの生活費を自分の資産や就労収入で補う必要があります。健康状態、配偶者の年金、働き続けられる見込み、税・社会保険料、遺族年金との関係も変わります。年金額だけを比べるのではなく、世帯全体の手取りと資産残高の推移で比べましょう。
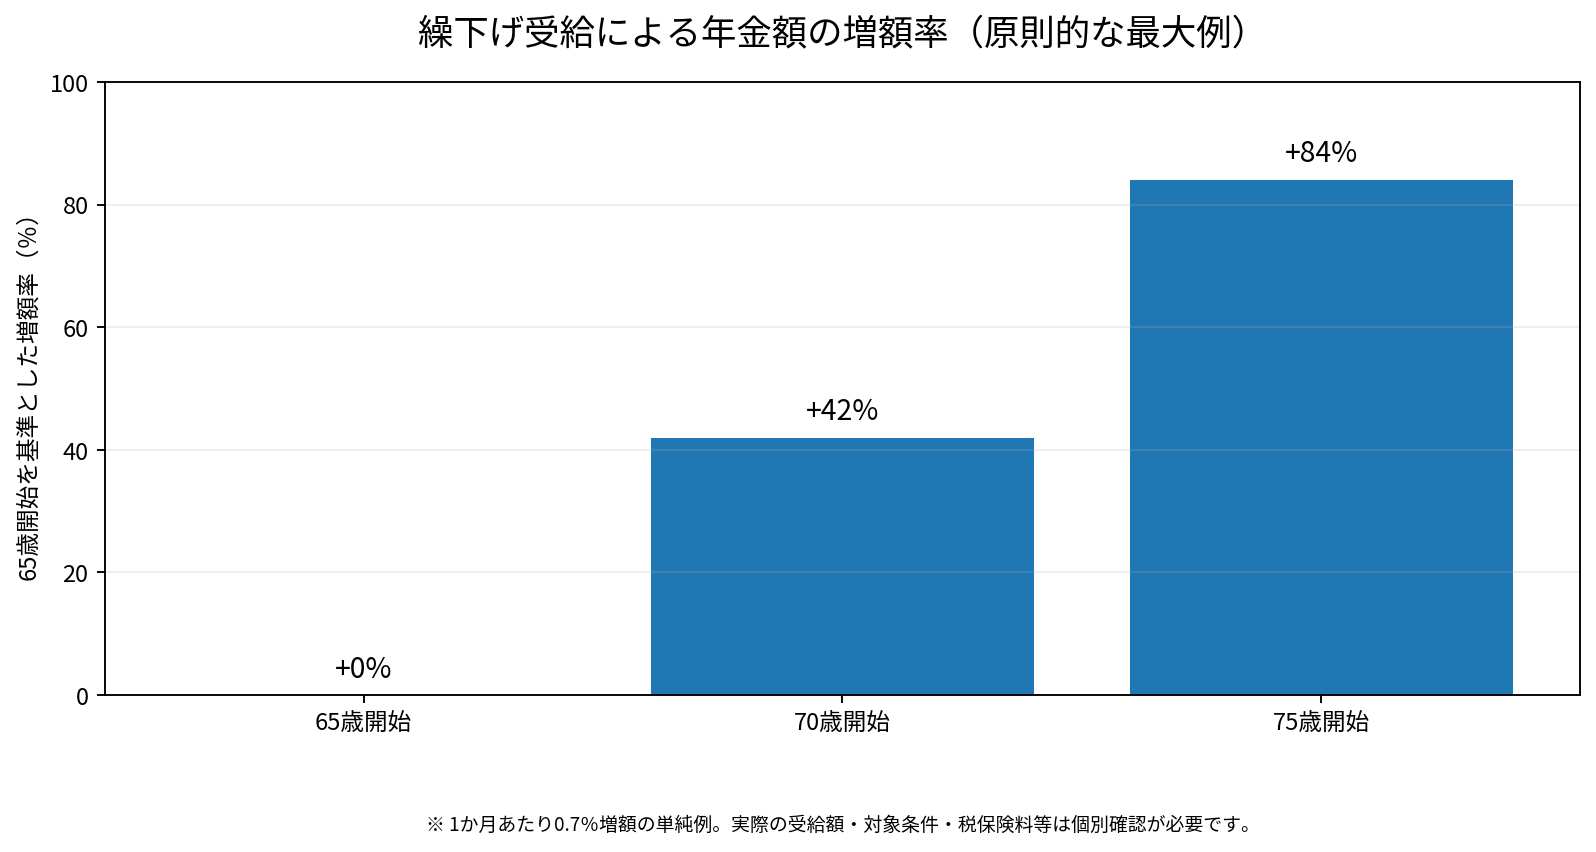
図:繰下げ受給の増額率(原則的な最大例)。増額だけでなく、受給開始までの生活費も比較しましょう。
実務では、65歳開始・70歳開始・75歳開始の3シナリオを並べ、受給開始までに取り崩す資産、受給開始後の毎月不足額、90歳・95歳・100歳時点の資産残高を比較すると判断しやすくなります。健康や就労が変われば、計画も更新します。
5.4%ルールとは?日本にそのまま使えるのか
4%ルールは、退職時点の投資資産から初年度に4%を取り崩し、翌年以降は物価上昇などに応じて取り崩し額を調整する考え方です。退職時資産が3,000万円なら、初年度の取り崩し額は120万円、月平均では10万円です。毎年その時点の残高の4%を取り続ける方式とは異なります。
起点は、米国のファイナンシャルプランナー、ウィリアム・ベンゲンが1994年に発表した過去データ分析です。米国株式と中期国債などの歴史的リターン・インフレを使い、一定の資産配分で30年間取り崩した場合を検証しました。つまり4%ルールは米国市場の過去データに基づく経験則であり、日本の将来の運用成果を保証する法律や確定的な安全率ではありません。
日本で使う際は、米国と日本の市場・物価・税制・年金・手数料の違いに注意が必要です。退職期間が30年を超える場合も、元の研究条件とは異なります。4%だけでなく3%・3.5%も比較し、支出を相場に応じて調整する方法も検討しましょう。4%を「毎年必ず使ってよい」という保証として扱わず、資産規模を把握するための出発点として使ってください。
【覚えておきたい点】4%ルールは米国の過去データに基づく経験則であり、日本で同じ結果が得られる保証はありません。
6.4%で逆算すると、必要資産はいくら?
逆算式はシンプルです。年間不足額 ÷ 0.04 = 必要資産の目安です。年間120万円なら3,000万円、年間180万円なら4,500万円、年間240万円なら6,000万円です。これは税・手数料・資産配分・退職期間・医療介護費・住宅修繕を反映した確定額ではありません。あくまで概算です。
同じ不足額でも、取り崩し率で必要資産は大きく変わります。低い率を選ぶほど初期資産は多く必要ですが、長い退職期間や不確実な市場に対する余裕は大きくなります。一方で、低い率を機械的に採用して過度に貯蓄を優先すると、現役時代の生活の質を不必要に下げる可能性もあります。バランスが大切です。
毎月の不足額と、4%で逆算した必要資産の目安
| 毎月の不足額 | 4%での必要資産の目安 |
|---|---|
| 月5万円不足 | 1,500万円 |
| 月10万円不足 | 3,000万円 |
| 月15万円不足 | 4,500万円 |
※年間不足額÷4%の単純計算です。税・手数料・インフレ・運用変動を含む保証額ではありません。必要資産は単身・夫婦という区分だけで決まるのではなく、世帯の収支差によって変わります。
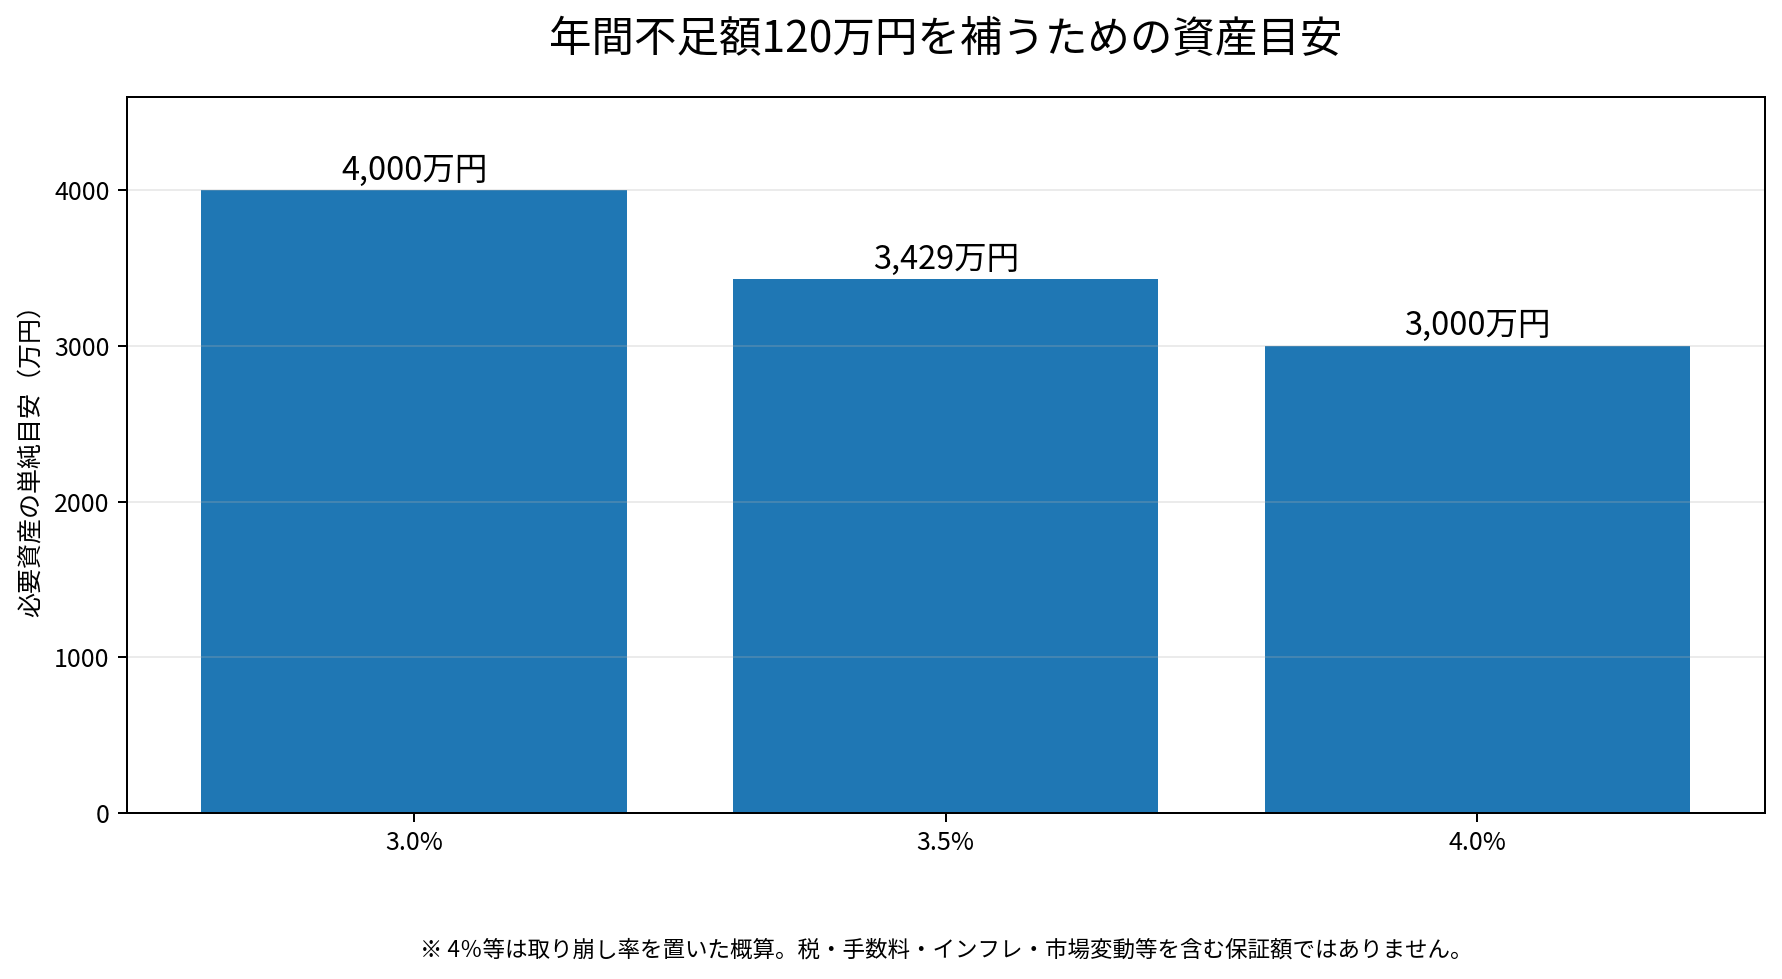
図:年間不足額120万円を補うための、取り崩し率別の資産目安。3%なら4,000万円、3.5%なら約3,429万円、4%なら3,000万円です。
計算例:65歳で退職、生活費月25万円、年金などの手取りに近い固定収入月15万円なら、不足は月10万円・年120万円です。3%なら4,000万円、3.5%なら約3,429万円、4%なら3,000万円が目安です。これに住宅修繕や車の買い替え、医療・介護の予備費、税・保険料を加えて検討します。
7.インフレを無視すると、見積もりは大きくずれる
現在の月25万円で暮らせても、20年後に同じ25万円で同じ生活ができるとは限りません。年平均2%の物価上昇が20年続くと、同じ商品やサービスを買うのに必要な金額は約1.49倍になります。現在の月25万円に相当する生活費は、20年後には月約37.1万円になる計算です。
年2%が必ず続くという予測ではありません。複利の仕組みを理解するための仮定です。1%なら20年後は約1.22倍、3%なら約1.81倍です。小さな率の違いでも、長い期間では必要資金に大きな差が生まれます。
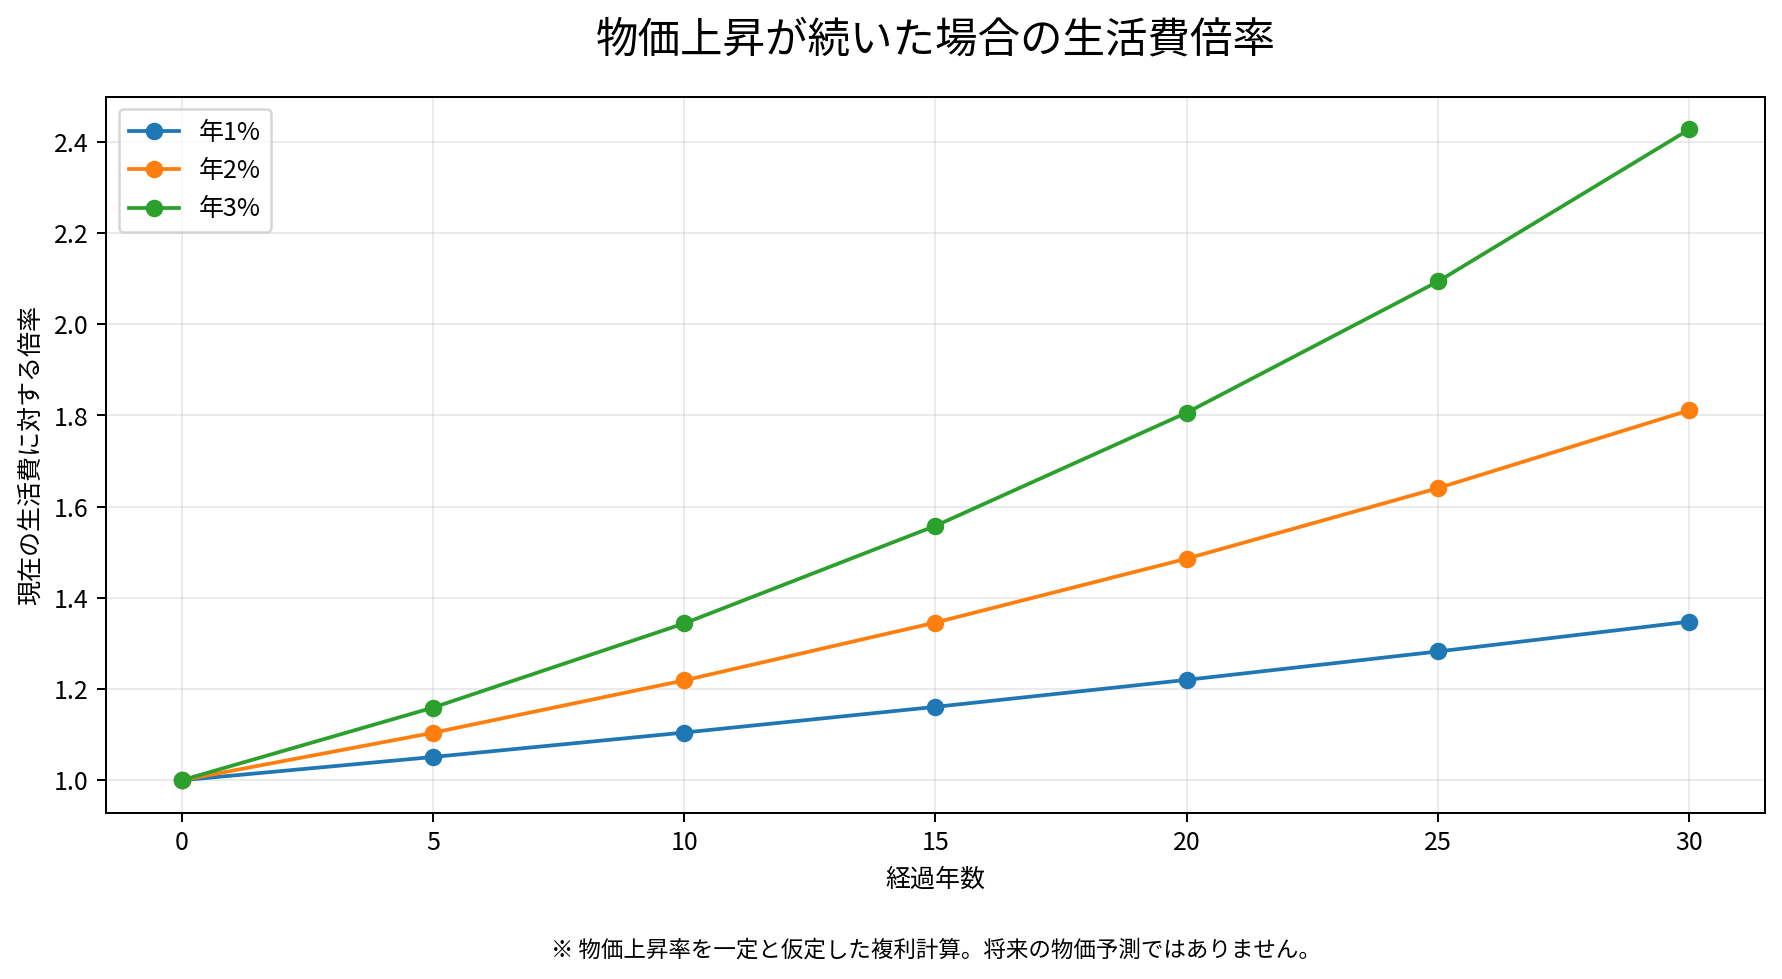
図:物価上昇率を一定と仮定した場合の生活費倍率。
総務省統計局が公表した2025年平均の消費者物価指数(総合)は前年比3.2%上昇し、2026年9月分の全国総合指数は前年同月比2.1%上昇でした(2026年10月23日公表)。過去の実績は将来の予測ではありませんが、物価が一定とは限らないことを示しています。医療・介護、住居、食料、光熱費は、一般物価と同じ割合で上がるとは限りません。
試算では、物価上昇率1%・2%・4%のように複数シナリオを比べてください。生活費を現在価値(今日の購買力)で入力するのか、将来の名目金額で入力するのかも重要です。実質リターンを使っているのに支出にも同じインフレを重ねると、二重計算になります。名目と実質をそろえましょう。
8.退職後の支出は、現役時代の家計簿をそのまま使わない
退職後は通勤費が減る一方、旅行や趣味が増える人もいます。住宅ローン完済後も修繕費や税金が残り、賃貸なら家賃が続きます。現在の家計をそのまま転記せず、退職後の暮らしを想定しましょう。
支出を3つに分けてください。①毎月ほぼ一定(食費、光熱費、通信費、日用品、交通費、家賃や管理費)。②年に数回(固定資産税、火災保険、自動車税、車検、家電の買い替え、旅行、帰省、冠婚葬祭)。③将来増える可能性があるもの(医療、介護、住まいの修繕、家族への支援)。
持ち家でも住居費はゼロになりません。マンションなら管理費・修繕積立金、戸建てなら外壁や屋根、給湯器、水回りの修繕費が必要です。車も、ガソリン代だけでなく自動車税、任意保険、車検、タイヤ、整備、駐車場、将来の買い替え費を見積もります。
夫婦の場合は、二人で暮らす期間と一人になる可能性のある期間を分けて考えましょう。配偶者が先に亡くなった場合、食費や光熱費は減るかもしれませんが、住居費や税・保険料が半分になるとは限りません。遺族年金や配偶者自身の年金も含め、世帯の収支がどう変化するかを確認しましょう。
9.NISA・iDeCo・企業型DCは「増える制度」ではない
老後資金の準備方法として、NISA、iDeCo、企業型DCがあります。ただし「制度を使えば必ず増える」仕組みではありません。税制上の優遇と、投資商品の価格変動リスクは分けて理解してください。
新しいNISAは2024年から恒久化され、非課税保有期間が無期限になりました。つみたて投資枠は年間120万円、成長投資枠は年間240万円、併用で年間最大360万円まで投資できます。生涯の非課税保有限度額は合計1,800万円、そのうち成長投資枠は1,200万円が上限です。売却益や配当・分配金が非課税になるメリットがありますが、元本保証ではなく、値下がりする可能性もあります。NISA口座内の損失は、課税口座の利益と損益通算できません。
iDeCoは個人型確定拠出年金で、掛金・運用・受け取りに税制上の優遇があります。一方、原則として老齢給付金を受け取るまで資金を自由に引き出せないなど、流動性に制約があります。生活防衛資金や近い将来に使うお金まで入れると、資金繰りが難しくなります。2026年12月1日には、一定の要件のもとで加入可能年齢が70歳未満まで引き上げられ、拠出限度額も見直される予定です。勤務先の企業年金や加入区分によって条件が異なるため、最新の公式情報を確認してください。
企業型DCは勤務先の制度です。会社の掛金、マッチング拠出の可否、商品ラインアップ、手数料、転職・退職時の移換手続きを確認しましょう。まず生活防衛資金を確保し、近い将来に使う資金と老後まで使わない資金を分けたうえで、制度の特徴を比較しましょう。
10.医療・介護・税金・社会保険料を忘れない
老後の家計では、食費や住居費だけでなく、医療保険料、介護保険料、自己負担額、税金も考慮します。退職すると健康保険の加入先が変わり、国民健康保険、任意継続、家族の被扶養者など、条件に応じた選択肢があります。保険料は前年所得や自治体、世帯構成で変わるため、全国一律の金額で見積もることはできません。
介護保険料も地域や所得段階で異なります。厚生労働省が公表した第9期(2024~2026年度)の65歳以上の介護保険料基準額は、全国加重平均で月額6,225円です。これは全国平均の基準額であり、各市町村の実際の保険料や個人の所得段階によって異なります。介護サービス利用時の自己負担や、施設入所・在宅介護の追加費用も別に検討しましょう。
医療費は年齢とともに増える可能性がありますが、全員が同じ額を使うわけではありません。公的医療保険の自己負担割合や高額療養費制度を確認しつつ、差額ベッド代、通院交通費、保険適用外のサービス、歯科、補聴器なども考えます。将来の医療費を正確に予測できないため、毎月の基本予算とは別に予備費を設定する方法が現実的です。
公的年金は額面どおり手元に残るとは限りません。所得税、住民税、健康保険料、介護保険料などが差し引かれる場合があります。特に退職直後は、前年の給与所得を基に保険料や税負担が決まる場合があり、収入が減った年でも負担がすぐには下がらないことがあります。退職する年、翌年、年金受給開始後の3段階に分けて確認すると、資金不足の時期を把握しやすくなります。
11.長生きリスクと順序リスクに備える
寿命を一つに決めると、長生きした場合に不足する可能性があります。90歳・95歳・100歳の複数シナリオで資産推移を確認しましょう。
もう一つ重要なのが、退職直後の市場下落です。資産を取り崩し始めた直後に株価が大きく下落すると、同じ長期平均リターンでも資産寿命が短くなることがあります。これを順序リスクと呼びます。積立期は下落で安く買える可能性がありますが、取り崩し期は生活費を確保するために値下がりした資産を売らざるを得ないことがあります。
対策の一つは、数年分の生活費不足額を現金や値動きの小さい資産で確保し、株式などのリスク資産を下落時に無理に売らずに済む余地を作ることです。ただし現金を多く持ちすぎるとインフレで購買力が下がります。現金比率に一律の正解はなく、年金収入、支出の柔軟性、資産規模、リスク許容度に合わせて決めます。
退職後も短時間働く、趣味を小さな収入につなげる、住居費を見直す、受給開始年齢を検討するなど、資産運用以外の選択肢もあります。不足を投資リターンだけで埋めようとせず、支出、就労、年金、資産配分を組み合わせて調整しましょう。
12.自分の数字を試算する5つのステップ
ステップ1:退職後の生活費を見積もる。現在の家計簿を基に、退職後に減る支出と増える支出を分けます。基本生活費と調整可能な支出を分けましょう。
ステップ2:公的年金の見込額を確認する。ねんきん定期便やねんきんネットで、本人と配偶者それぞれの見込額を確認します。65歳開始だけでなく、繰上げ・繰下げの場合も比較します。額面か手取りに近い数字かを確認してください。
ステップ3:現在の資産と積立額を整理する。預貯金、NISA、iDeCo、企業型DC、課税口座、退職金見込みを一覧にします。生活防衛資金や近い将来に使う資金を、老後の運用資産と混同しないようにします。企業型DCやiDeCoの残高を現有資産に含めた場合、年金収入や口座残高として二重計上しないよう注意します。
ステップ4:複数の前提で試算する。退職年齢、想定寿命、物価上昇率、運用利回り、手数料、取り崩し率を変えて比べます。楽観・基準・慎重の3パターンを作り、特に退職直後の市場下落や医療・介護費の増加に耐えられるかを確認します。
ステップ5:不足額を調整する。積立額を増やす、退職時期を遅らせる、支出を見直す、年金受給開始を検討する、働く期間を延ばすなど、複数の方法を比べます。一つの対策だけで解決しようとせず、無理のない組み合わせを探します。
一度試算したら終わりにしないでください。収入、家族構成、健康、住宅ローン、相場、制度は変わります。少なくとも年に一度、または転職・結婚・離婚・住宅購入・退職など大きな変化があったときに計画を更新しましょう。
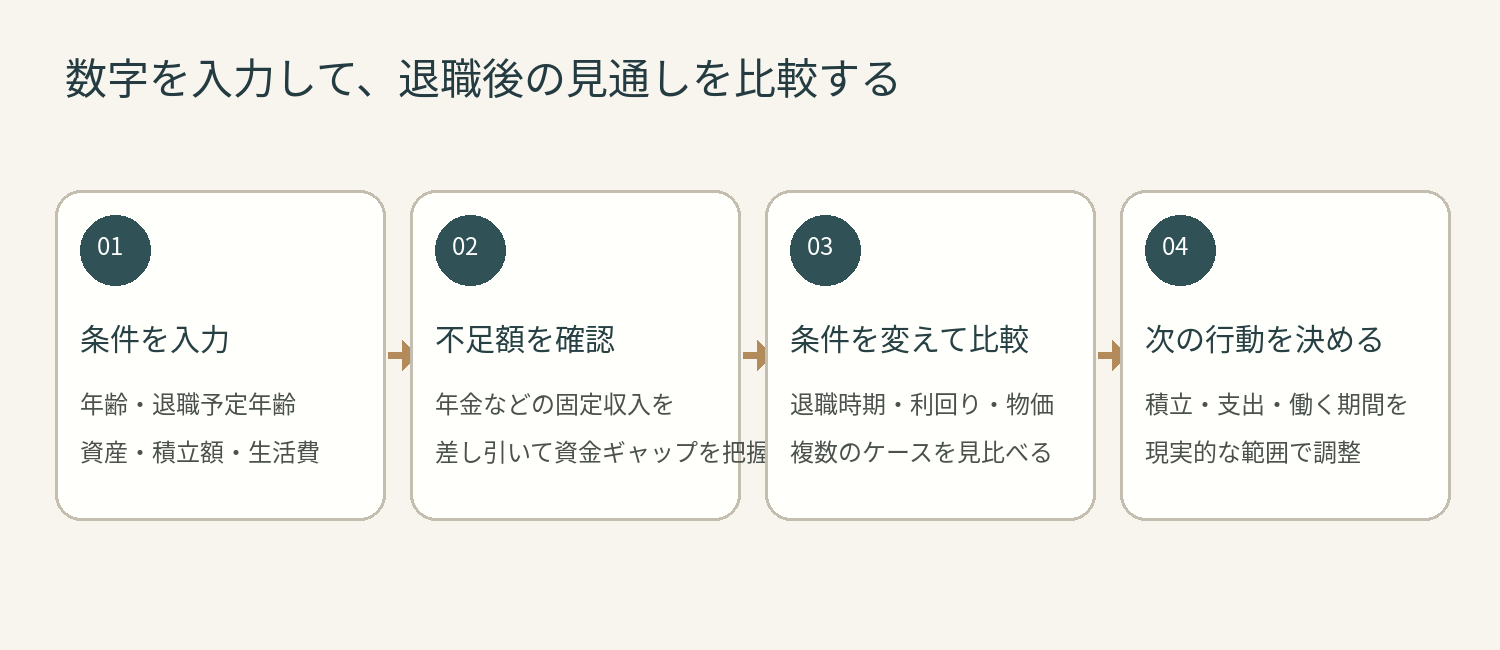
図:入力→不足確認→条件比較→行動決定。試算結果を眺めるだけで終わらせないことがポイントです。
13.退職資金シミュレーターで、あなたの数字を見える化する
ここまで読んだあなたは、もう「自分の不足額」の考え方が分かっています。次は、あなたの数字を入れて、確かめるだけです。年齢、退職予定年齢、現在の資産、毎月の積立額、退職後の生活費を入力すれば、将来の資産推移と不足の有無を考える出発点になります。
▶ 退職資金シミュレーターで無料試算する:https://tools.ttbacktest.com/retirement-planner/#/
【無料試算で分かること】①必要資産 ②退職時の予想資産 ③資産の不足額 ④準備度 ⑤毎月追加で積み立てる必要がある金額。結果が不足を示したら、すぐに高い利回りを入力して帳尻を合わせないでください。退職年齢、生活費、積立額、固定収入を一つずつ変え、どの条件が結果に大きく影響しているかを確かめます。
【日本で利用する際の大切な注意】現時点で、日本の公的年金額や税・社会保険料がすべて自動で確定すると考えないでください。「ねんきん定期便」「ねんきんネット」などで確認した本人と配偶者の見込額を使い、JPYで入力してください。制度上の個別条件は日本年金機構・自治体などの公式情報で確認します。
使う前に、現在年齢、退職予定年齢、想定寿命、現在の退職資産、現金、毎月の積立額、退職後の月間支出、年金などの固定収入を準備します。日本を選び、通貨をJPYに設定して入力してください。年金モジュールを利用できる場合でも、適用条件と入力内容を確認し、公式の年金見込額と異なるときは公式資料を優先します。
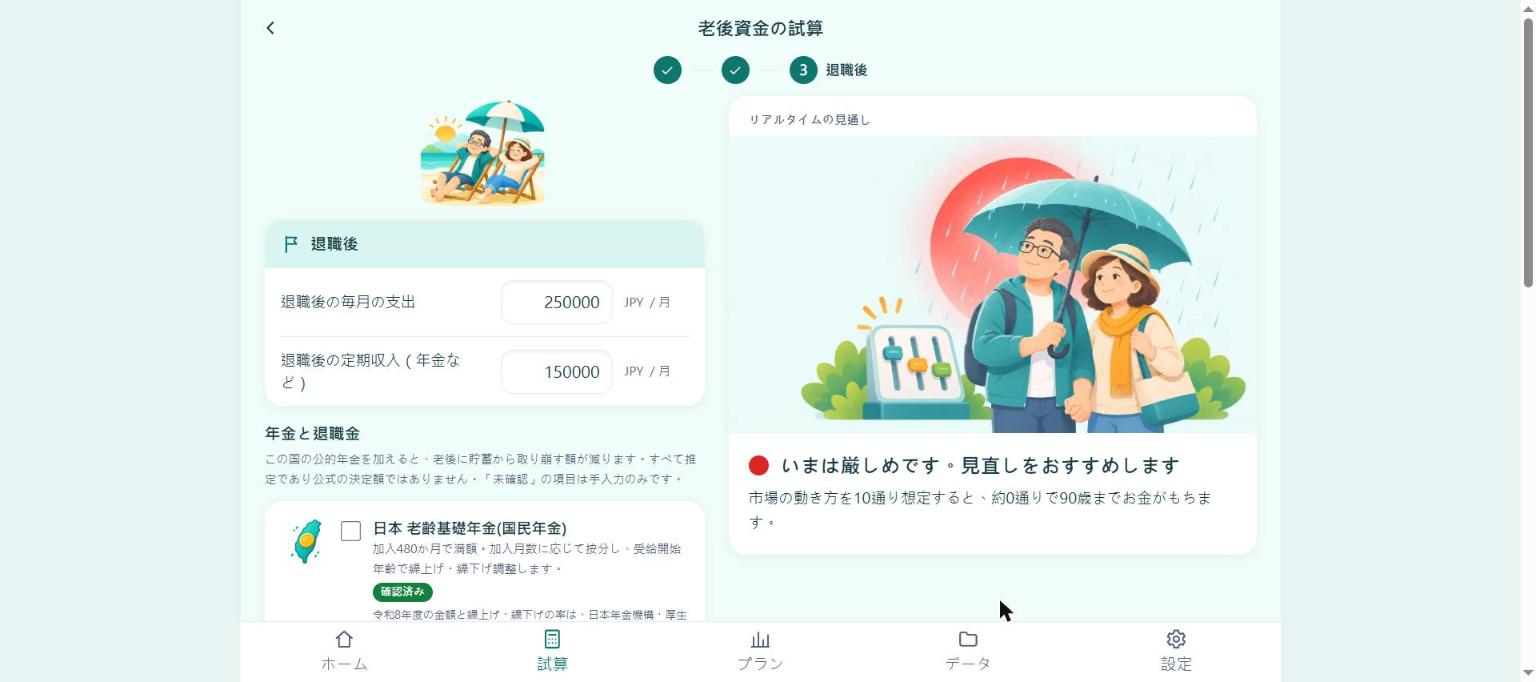
図:退職資金シミュレーターの実際の画面(日本語・日本・JPY)。退職後の毎月の支出と定期収入を入力すると、右側の見通しが更新されます。数値は説明用のサンプルで、結果を保証するものではありません。
次に、インフレ率を変えて比較します。一般的な物価上昇だけでなく、医療、住居、食料などの支出構成が異なる場合は、分類ごとの上昇率も検討します。将来の物価を正確に予測できないため、単一の数字を正解とせず、複数の仮定で結果の幅を確認してください。
さらに、退職年齢を65歳、68歳、70歳に変えたり、想定寿命を90歳、95歳、100歳に変えたりして、資産の持続期間を比較します。運用利回りを低くした場合や、退職直後に市場が下落した場合のストレスも確認できるなら、基準シナリオと並べて見ます。結果の色や判定だけでなく、どの入力条件が不足の原因になっているかを読むことが大切です。
この計算器は入力した仮定に基づく参考試算であり、年金の正式決定額、税務判断、将来の投資リターンを保証しません。日本の制度は公式情報で確認してください。
【無料試算とPROの使い分け】無料試算は「今の条件ならどうなるか」を確認するためのものです。PROは「条件を変えたらどうなるか」を比較し、判断材料を増やしたい人向けです。複数の計画・資産配分の比較、モンテカルロ分析、ストレステスト、退職年齢や必要積立額の逆算、詳細PDF出力などが案内されています。実際に利用できる機能・プラン条件は、公開時点のサービス画面で必ず確認してください。
PROを検討する価値があるのは、単にグラフを増やしたい人ではありません。「退職を何年遅らせれば不足が解消するか」「積立額を月いくら増やせばよいか」「市場が大きく下落した場合に計画は持ちこたえられるか」など、複数の選択肢を比較して意思決定したい人です。まず無料で基本試算を行い、さらに深く比較したいと感じた段階で、サービス画面の機能と条件を確認してください。
▶️ PROで退職年齢・積立額・市場下落を比較する:https://tools.ttbacktest.com/retirement-planner/#/
※シミュレーションは入力した仮定に基づく参考情報であり、投資成果・年金額・将来の資産残高を保証するものではありません。
14.よくある質問(FAQ)
Q1.老後資金は最低でも2,000万円必要ですか? A.一律の基準ではありません。毎月の支出と年金の差から自分の必要額を計算します。
Q2.4%ルールを使えば、資産は30年間持ちますか? A.保証されません。米国の過去データに基づく目安なので、3%・3.5%なども比較します。
Q3.年金だけで生活できますか? A.世帯構成・住居費・地域・支出によります。本人と配偶者の見込額を確認しましょう。
Q4.ねんきん定期便の金額をそのまま入力してよいですか? A.対象期間と前提を確認し、額面と手取りの違いも考慮してください。
Q5.年金は繰下げたほうが得ですか? A.受給増額だけでなく、受給前の生活費・健康・税保険料を含めて比較します。
Q6.NISAとiDeCoはどちらを優先すべきですか? A.資金を使う時期、税率、勤務先制度、引き出し制限を踏まえて選びます。
Q7.持ち家なら老後資金は少なくて済みますか? A.家賃負担は減っても、税金・管理費・修繕・設備更新費は残ります。
Q8.何歳まで生きる前提で試算すればよいですか? A.90歳・95歳・100歳など複数の寿命シナリオを比べましょう。
Q9.運用利回りは何%に設定すればよいですか? A.予測はできません。費用・税・インフレを踏まえ、低め・基準・高めで比較します。
Q10.退職後に資産が不足すると分かったら? A.退職時期・生活費・積立額・年金開始・就労期間を一つずつ見直します。
【このままコピーして送れる】家族・友人にシェアする文面
――ここからコピー――
老後資金って「2,000万円あれば安心」だと思っていたけれど、毎月の年金と生活費の差を計算すると、人によって必要な額は違うんだね。4%ルールで目安を出せる無料試算もあるから、一緒に確認してみない? https://tools.ttbacktest.com/retirement-planner/#/
――ここまでコピー――
【相手に合わせて一言添えるなら】夫婦には「私たちの場合、毎月いくら不足するか一緒に確認してみない?」、親には「年金と生活費の差を一度整理してみない?」と添えると、自然に話を始められます。
老後のお金は、本人だけで決めるより、配偶者や家族と前提を共有しておくことが大切です。まずは毎月の不足額を一緒に確認するところから始めてみてください。
【「日本の老後資金」シリーズ】次の記事で、今回の試算を具体的な計画につなげる
老後資金は、一度の計算で終わりではありません。年金、働き方、物価、家族構成が変わるたびに見直す必要があります。このシリーズでは、日本の制度と家計の視点から、数字を使って一つずつ整理していきます。
第2回|日本の公的年金はいくら受け取れる?ねんきん定期便の読み方 → あなたの年金見込額を、額面と手取りに分けて正確に読み解きます。
第3回|65歳・70歳・75歳、年金の受給開始を変えると家計はどう変わる? → あなたの家で「何歳開始が一番得か」を3シナリオで比べます。
第4回|NISA・iDeCoを老後資金にどう組み込む?使う時期から考える → 使う時期別に、どちらを先に使うべきかが分かります。
第5回|退職直後に株価が下落したら?資産を長持ちさせる取り崩し方 → 順序リスクに負けない、現金比率と取り崩し順の実践編です。
この5回は、今回の「全体像と計算方法」から、次回の「年金見込額」、第3回の「受給開始年齢」、第4回の「制度の組み込み」、第5回の「取り崩し方」へと続きます。関心のあるテーマから読み進め、必要に応じて今回の試算を更新してください。
続編も読みたい方は、発信者をフォローしておくと次回の記事を見つけやすくなります。
まとめ|「必要額」を決めるより、毎年見直せる計画を作る
老後資金に万人共通の正解額はありません。退職後の支出、公的年金、税・社会保険料、インフレ、運用変動、長生きリスクを自分の条件で整理することが出発点です。
4%ルールは米国の過去データに基づく経験則で、日本での安全性を保証しません。3%・3.5%や複数の寿命・インフレ・市場下落シナリオも比較しましょう。
【今日の一歩】まずは無料試算で、毎月の不足額と退職時の資産見込みを確認してみましょう。数字を見たうえで、さらに複数案を比較したい場合はPROの詳細機能も検討できます。
▶ 今日の一歩:1分で無料試算する → https://tools.ttbacktest.com/retirement-planner/#/
ねんきん定期便などで年金見込額を確認し、家計簿から退職後の支出を整理します。資産と積立額を入力し、退職年齢や物価上昇率を変えて比較しましょう。生活や制度が変われば計画も更新します。
大切なのは、漠然とした不安を放置しないことです。今日できる小さな一歩として、毎月の不足額を計算し、自分の老後資金計画を数字で見える形にしてみましょう。
本記事は一般的な情報提供を目的としたもので、個別の年金・税務・投資判断を行うものではありません。年金見込額や制度の適用条件は、必ず公的機関の最新情報で確認してください。
参考資料・出典
- 日本年金機構|老齢基礎年金の受給要件・支給開始時期・年金額:https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/jukyu-yoken/20150401-02.html
- 日本年金機構|令和8年4月分からの年金額等について:https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202604/0401.html
- 日本年金機構|報酬比例部分:https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html
- 金融庁|NISAを知る:https://www.fsa.go.jp/policy/nisa2/know/index.html
- iDeCo公式|制度改正について(2026年12月改正):https://www.ideco-koushiki.jp/library/2022kaisei/
- 総務省統計局|消費者物価指数(全国・最新結果):https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-z.html
- 厚生労働省|第9期介護保険事業計画期間の保険料等:https://www.mhlw.go.jp/stf/newpage_40211.html
- William P. Bengen (1994), Determining Withdrawal Rates Using Historical Data:https://www.financialplanningassociation.org/sites/default/files/2021-04/MAR04%20Determining%20Withdrawal%20Rates%20Using%20Historical%20Data.pdf
※表紙画像はAI生成のイメージ画像です。実在の人物・場所の写真ではありません。
コメント (0)
コメントはまだありません。
コメントは先に公開され、後から確認されます。違反コメントは非表示になります。ログインした会員のみコメントできます。